Аудит отчетности по Международным стандартам финансовой отчетности (МСФО) играет ключевую роль в обеспечении надежности и достоверности финансовой отчетности компаний. Аудиторы осуществляют проверку финансовых данных компаний и оценивают их соответствие требованиям стандартов МСФО.
- Цели аудита отчетности по МСФО:
- Подтверждение достоверности и надежности финансовой отчетности.
- Выявление и предотвращение мошенничества и ошибок.
- Повышение доверия инвесторов и стейкхолдеров к финансовой отчетности компаний.
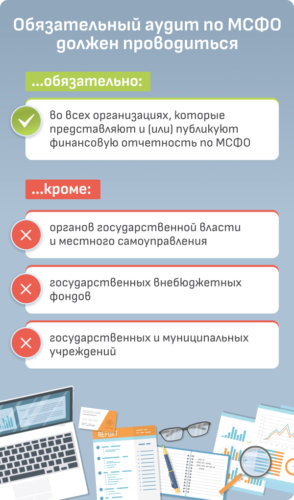
Процесс аудита отчетности по МСФО
- Планирование аудита:
- Оценка рисков и установление стратегии аудита.
- Анализ внутреннего контроля и систем бухгалтерского учета компании.
- Сбор информации и проверка данных:
- Проведение анализа финансовых операций и транзакций.
- Проверка достоверности и правильности представленных данных.
- Оценка достоверности отчетности:
- Сравнение фактических данных с принятыми стандартами МСФО.
- Проверка соответствия финансовой отчетности требованиям законодательства и стандартов.
Отчетность и заключение аудиторов по МСФО
- По завершении аудита отчетности по МСФО аудиторы составляют отчет, в котором содержатся результаты проведенной проверки и оценки финансовой отчетности компании. В случае выявления ошибок или нарушений аудиторы могут дать рекомендации по их устранению. Аудиторы также формулируют свое заключение о достоверности и надежности финансовой отчетности компании. Это заключение является важным инструментом для инвесторов и стейкхолдеров в процессе оценки финансового состояния и перспектив компании.
- играет важную роль в обеспечении прозрачности и достоверности финансовой отчетности компаний. Аудиторы проводят тщательное и объективное исследование финансовых данных, чтобы обеспечить соответствие отчетности требованиям стандартов МСФО и законодательства. Полученные результаты аудита помогают инвесторам, стейкхолдерам и управляющим оценить финансовое состояние компании и принять обоснованные решения.