Аудит отчетности по Международным стандартам финансовой отчетности (МСФО) играет важную роль в обеспечении надежности и достоверности финансовой отчетности компании. В данной статье мы рассмотрим основные принципы и задачи аудита отчетности по МСФО, а также важность его проведения для заинтересованных сторон. 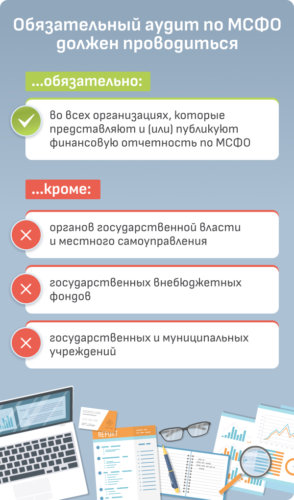
Принципы аудита отчетности по МСФО
Основные принципы аудита отчетности по МСФО включают в себя независимость аудитора, компетентность и профессионализм, соблюдение этических норм и стандартов, а также проведение работы в соответствии с международными стандартами аудита. Аудитор должен иметь необходимые знания и опыт для проведения проверки финансовой отчетности компании с учетом требований МСФО.
Задачи аудита отчетности по МСФО
Основной целью аудита отчетности по МСФО является выражение мнения аудитора о достоверности и надежности финансовой отчетности компании. Другие задачи аудита включают в себя выявление и оценку рисков существенных искажений в отчетности, проверку соблюдения положений МСФО и выявление возможных нарушений.
- Проверка верности отражения финансовой информации в отчетности
- Оценка соответствия финансовой отчетности требованиям МСФО
- Оценка эффективности внутреннего контроля над финансовой отчетностью
- Обеспечение достоверности и надежности финансовой отчетности
Значимость аудита отчетности по МСФО
Аудит отчетности по МСФО имеет большое значение для заинтересованных сторон, таких как акционеры, инвесторы, кредиторы и регуляторы. Надежная и достоверная финансовая отчетность, подтвержденная аудиторским заключением, способствует повышению доверия к компании и ее финансовым результатам. Также аудит помогает выявить риски и уязвимые места в финансовой отчетности, что позволяет принять меры по их устранению. Аудит отчетности по МСФО является неотъемлемой частью корпоративной практики и играет ключевую роль в обеспечении прозрачности и надежности финансовой отчетности компании. Проведение аудита по МСФО в соответствии с международными стандартами является необходимым условием для обеспечения доверия к финансовой отчетности и защиты интересов заинтересованных сторон.