Аудит отчетности по МСФО (Международным стандартам финансовой отчетности) – это процедура оценки достоверности информации, содержащейся в финансовой отчетности компании, подготовленной в соответствии с МСФО. Цель проведения аудита – выявление и устранение возможных ошибок и мошенничества, а также предоставление стейкхолдерам достоверной информации о финансовом положении и результативности деятельности организации. 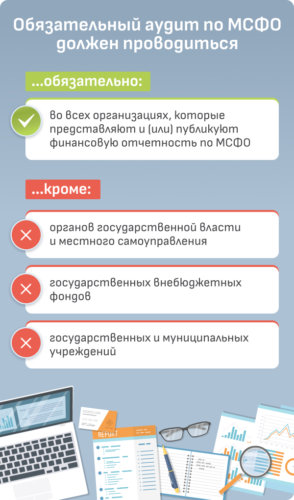
Принципы аудита отчетности по МСФО
Аудит отчетности по МСФО основан на следующих принципах:
- Независимость и профессионализм аудитора.
- Соблюдение нормативных требований и стандартов аудита.
- Аккуратность и объективность проведения проверок.
- Проведение аудита с участием экспертов в области МСФО.
Основные этапы аудита отчетности по МСФО
1. Планирование аудита: определение целей, задач, области аудита и формирование плана действий. 2. Сбор информации: получение доступа к финансовой отчетности и связанной с ней документации. 3. Анализ и оценка информации: проверка достоверности данных, выявление рисков и потенциальных ошибок. 4. Проверка соответствия отчетности требованиям МСФО: анализ соблюдения стандартов и нормативов. 5. Подготовка отчета об аудите: формирование документа с выводами и рекомендациями аудитора. 6. Контрольный этап: проверка исправления ошибок и недочетов, обратная связь с проверяемой компанией.
Результаты аудита отчетности по МСФО
После завершения аудита отчетности по МСФО аудитор выносит свой вердикт в виде отчета, который содержит основные выводы и рекомендации. Результаты аудита могут быть следующими:
- Безусловное мнение: если отчетность соответствует требованиям МСФО и не содержит существенных ошибок.
- Условное мнение: если есть незначительные ошибки или недочеты, которые не искажают общую картину.
- Отказ в выражении мнения: если аудитор не может подтвердить достоверность отчетности из-за серьезных ошибок или сокрытия информации.
Аудит отчетности по МСФО играет важную роль в обеспечении прозрачности и доверия к финансовой отчетности компании. Правильно проведенный аудит позволяет стейкхолдерам принимать обоснованные решения на основе достоверной информации. Однако необходимо помнить, что аудит не является гарантией абсолютной достоверности отчетности и требует постоянного совершенствования и контроля со стороны организации.