Международные стандарты финансовой отчетности (МСФО) являются основным набором стандартов, которые регулируют подготовку и представление финансовой отчетности компаний. Аудит отчетности по МСФО играет важную роль в обеспечении достоверности и объективности информации, представленной в финансовых отчетах. 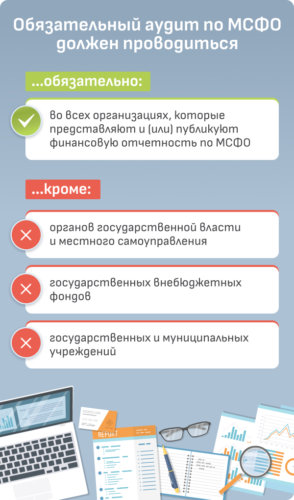
Цель МСФО и их значение в аудите отчетности
МСФО устанавливают обязательные требования к тому, как компании должны составлять свою финансовую отчетность, чтобы обеспечить стандартную и сопоставимую информацию для пользователей отчетности. Благодаря МСФО инвесторы, кредиторы, аналитики и другие заинтересованные стороны могут получить четкое представление о финансовом положении и результативности компании. Аудит отчетности по МСФО выполняется с целью выявления любых существенных ошибок, мошенничества или недостоверной информации в финансовых отчетах компании. Аудиторы должны провести проверку соответствия финансовой отчетности требованиям МСФО и дать свое мнение о достоверности отчетности.
Процесс аудита отчетности по МСФО
Для проведения аудита отчетности по МСФО аудитор должен выполнить следующие шаги:
- Планирование аудита. Аудитор должен определить объем работы, риски и основные области, которые требуют особого внимания.
- Проверка внутренних контрольных систем. Аудитор должен оценить эффективность внутренних контрольных процедур компании для оценки рисков существенной ошибочности в финансовой отчетности.
- Сбор аудиторских доказательств. Аудитор должен собрать достаточное количество аудиторских доказательств, чтобы подтвердить достоверность и объективность информации в отчетах.
- Анализ полученных данных. Аудитор должен проанализировать собранные доказательства и сделать выводы о достоверности финансовой отчетности.
- Подготовка отчета об аудите. По завершении аудита аудитор должен подготовить отчет, в котором будет содержаться его мнение о достоверности и объективности финансовой отчетности.
Особенности аудита отчетности по МСФО
Аудит отчетности по МСФО имеет свои особенности, связанные с учетом международных стандартов:
- Глобальный контекст. МСФО применяются во многих странах мира, что требует от аудиторов учета международных особенностей и требований.
- Сложность стандартов. МСФО содержат сложные правила и требования, что делает аудит более трудоемким и требующим глубоких знаний.
- Неоднозначность интерпретации. Некоторые положения МСФО могут иметь различные толкования, что требует от аудиторов профессионального суждения.
Аудит отчетности по МСФО играет ключевую роль в обеспечении достоверности и объективности финансовой отчетности компаний. Аудиторы должны строго соблюдать требования МСФО и проводить проверку согласно установленным процедурам для обеспечения качественного аудита.