Международные стандарты финансовой отчетности (МСФО) являются одним из основных инструментов для регулирования финансовой отчетности компаний по всему миру. Они разработаны Международным Советом по стандартизации бухгалтерского учета (IASB) и применяются в более чем 120 странах. Цель МСФО заключается в создании общих и понятных правил отчетности, которые позволяют инвесторам и другим заинтересованным сторонам сравнивать финансовую отчетность различных компаний и принимать обоснованные решения на основе этой информации. 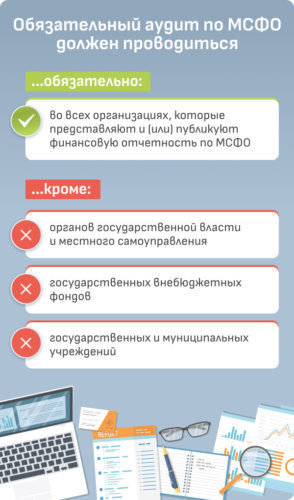
Значение аудита отчетности по МСФО
Аудит отчетности по МСФО играет важную роль в обеспечении достоверности и достоверности финансовой информации, представленной компаниями в соответствии с МСФО. Аудиторы проводят проверку финансовых отчетов, чтобы убедиться, что они отражают правильное положение дел компании и не содержат ошибок или умышленных искажений. Это помогает защитить интересы инвесторов, кредиторов и других заинтересованных сторон и обеспечить прозрачность и доверие на финансовых рынках.
Процесс аудита отчетности по МСФО
Процесс аудита отчетности по МСФО включает в себя несколько этапов, каждый из которых направлен на проверку различных аспектов финансовой отчетности компании. Первым этапом является планирование аудита, в ходе которого аудитор определяет объем работы, необходимый для проверки отчетности. Затем проводится сбор и анализ фактической информации, включая финансовые отчеты, внутренние документы и сведения о деятельности компании. Далее следует оценка рисков и внутренних контролов компании, которые могут повлиять на достоверность отчетности. Аудитор также проводит тестирование бухгалтерских записей и проводит анализ финансовых показателей. Наконец, аудитор подводит итоги своей работы и выдает заключение о достоверности отчетности, которое прилагается к финансовым отчетам компании.
Требования к аудиторам отчетности по МСФО
Аудиторы, проводящие проверку финансовой отчетности по МСФО, должны строго соблюдать нормы и стандарты профессиональной практики. Они должны обладать необходимыми знаниями и опытом в области аудита финансовой отчетности и знать специфику применения МСФО. Аудиторы также должны соблюдать принципы независимости и объективности при выполнении своих обязанностей. В заключение можно сказать, что аудит отчетности по МСФО имеет ключевое значение для обеспечения достоверности и прозрачности финансовой отчетности компаний в соответствии с мировыми стандартами. Правильно проведенный аудит помогает защитить интересы инвесторов и других заинтересованных сторон, повысить доверие на финансовых рынках и способствует развитию прозрачных и эффективных рыночных отношений.