Международные стандарты финансовой отчетности (МСФО) представляют собой набор правил и рекомендаций, которые регулируют составление финансовых отчетов компаний. Аудит отчетности по МСФО играет важную роль в обеспечении достоверности и объективности финансовой информации, представленной в отчетах. 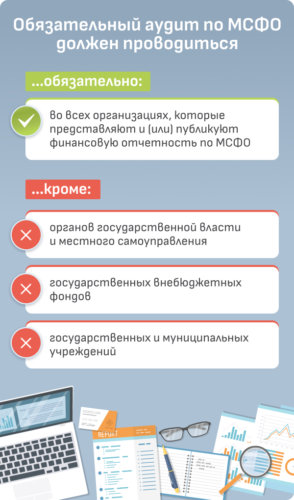
Цели аудита отчетности по МСФО
Основной целью аудита отчетности по МСФО является выражение мнения независимого аудитора о том, насколько достоверно и соответственно МСФО составлены финансовые отчеты компании. Аудитор оценивает соблюдение компанией принципов и положений МСФО, а также проверяет правильность отражения операций, событий и обстоятельств, влияющих на финансовое положение и результаты деятельности.
Принципы аудита отчетности по МСФО
При проведении аудита отчетности по МСФО аудитор руководствуется следующими принципами:
- Принцип независимости. Аудитор должен обладать независимостью и объективностью при проведении проверки финансовой отчетности компании.
- Принцип компетентности. Аудитор должен обладать достаточными знаниями и опытом в области МСФО для проведения качественной проверки.
- Принцип документирования. Аудитор должен подтвердить проведение всех этапов аудита и аргументировать свои выводы документально.
- Принцип профессионального сомнения. Аудитор должен сохранять критическое мышление и осуществлять проверку отчетности с определенной степенью сомнения.
Задачи аудита отчетности по МСФО
Основные задачи аудита отчетности по МСФО включают:
- Оценку достоверности финансовой отчетности компании в соответствии с МСФО.
- Выявление и оценку рисков возникновения существенных искажений в финансовой отчетности.
- Проверку соблюдения компанией требований МСФО и идентификацию возможных нарушений.
- Предоставление руководству компании рекомендаций по улучшению внутреннего контроля и финансового учета.
Сущность и значение аудита отчетности по МСФО
Аудит отчетности по МСФО является важным инструментом для обеспечения прозрачности и достоверности финансовой отчетности компаний. Независимое мнение аудитора позволяет заинтересованным сторонам (инвесторам, кредиторам, регуляторам и др.) доверять представленной информации и принимать обоснованные решения на основе финансовых отчетов.
Выводы
Аудит отчетности по МСФО играет ключевую роль в обеспечении прозрачности и достоверности финансовой информации, представленной в отчетах компаний. Соблюдение принципов и задач аудита отчетности по МСФО способствует повышению доверия к финансовой отчетности и обеспечивает достоверность финансовой отчетности компаний для заинтересованных сторон.