Международные стандарты финансовой отчетности (МСФО) представляют собой единый набор правил и принципов бухгалтерского учета, принятый на международном уровне. Аудит отчетности по МСФО имеет свои особенности и требования, которые необходимо соблюдать для обеспечения достоверности и объективности финансовой отчетности компании. 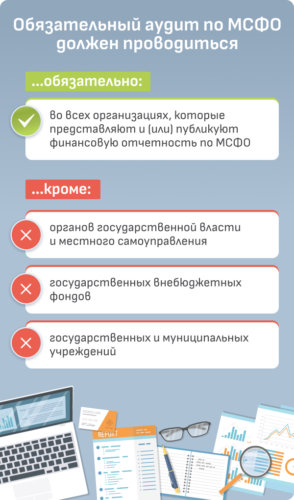
Основные принципы аудита отчетности по МСФО
1. Принцип независимости. Аудитор должен действовать независимо от проверяемой компании, что гарантирует объективность результатов аудита. 2. Принцип свидетельственной значимости. Аудитор должен собирать достаточное и адекватное количество аудиторских доказательств для подтверждения достоверности финансовой отчетности. 3. Принцип целостности. Аудитор должен оценивать финансовую отчетность в целом и проверять ее соответствие МСФО в целом, а не отдельными компонентами. 4. Принцип сопоставимости. Аудитор должен оценивать информацию в отчетности с учетом сравнения с предыдущими периодами, чтобы выявить любые изменения или аномалии.
Цели аудита отчетности по МСФО
1. Подтверждение достоверности. Одной из основных целей аудита финансовой отчетности по МСФО является проверка достоверности информации, содержащейся в отчетах. 2. Выявление ошибок и мошенничества. Аудитор должен выявить любые ошибки или умышленные искажения в отчетности компании, чтобы обеспечить ее честность и прозрачность. 3. Обеспечение соответствия МСФО. Аудитор должен проверить, что финансовая отчетность компании соответствует требованиям МСФО и не содержит нарушений. 4. Повышение доверия инвесторов и стейкхолдеров. Честная и достоверная финансовая отчетность, подтвержденная аудитором, способствует повышению доверия со стороны инвесторов, банков, партнеров и других заинтересованных лиц.
- Проведение аудита финансовой отчетности по МСФО
- Оценка рисков и планирование аудита. Аудитор должен оценить риски существенного искажения отчетности и спланировать свою работу в соответствии с этими рисками.
- Сбор и анализ аудиторских доказательств. Аудитор должен собирать аудиторские доказательства, подтверждающие достоверность и объективность финансовой отчетности.
- Оценка внутреннего контроля. Аудитор должен оценить эффективность и надежность внутреннего контроля в компании для минимизации рисков ошибок и мошенничества.
- Составление отчета об аудите. По завершении работы аудитор должен составить отчет о результатах своей работы, включая оценку достоверности финансовой отчетности.
Заключение
Аудит финансовой отчетности по МСФО играет важную роль в обеспечении достоверности и прозрачности финансовой отчетности компании. Соблюдение основных принципов и целей аудита, а также правильное выполнение всех этапов процесса аудита позволит минимизировать риски для компании и повысить доверие со стороны инвесторов и стейкхолдеров.