Введение
Аудит отчетности по Международным стандартам финансовой отчетности (МСФО) является важной процедурой, направленной на подтверждение достоверности и надежности финансовой информации, представленной в отчетах компании. Процесс аудита МСФО выполняется профессиональными аудиторами и имеет свои особенности, которые будут рассмотрены в данной статье. 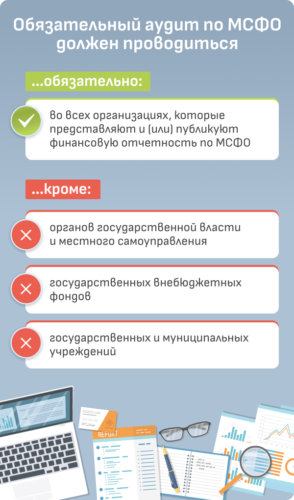
Цели аудита по МСФО
- Подтверждение достоверности отчетности: аудиторы проверяют, соответствует ли отчетность стандартам МСФО и является ли она достоверной.
- Выявление ошибок и мошенничества: аудиторы исследуют финансовую информацию с целью выявления возможных ошибок или мошенничества.
- Оценка финансового положения компании: аудит помогает инвесторам и другим заинтересованным лицам понять финансовое состояние компании.
- Обеспечение доверия: аудит МСФО способствует повышению доверия к финансовой отчетности компании со стороны стейкхолдеров.
Процесс аудита по МСФО
Аудит МСФО включает в себя несколько основных этапов, включая:
- Планирование: аудиторы определяют объем работы, необходимый для проверки финансовой отчетности, и разрабатывают план действий.
- Сбор информации: аудиторы собирают необходимую информацию для анализа, включая финансовые отчеты, бухгалтерскую документацию и другие данные.
- Анализ информации: аудиторы проводят анализ финансовой информации с целью выявления возможных ошибок или несоответствий стандартам МСФО.
- Составление отчета: по завершении аудиторы составляют отчет, в котором отражают результаты своих проверок и рекомендации по улучшению финансовой отчетности.
Требования к аудиторам по МСФО
Для успешного проведения аудита МСФО аудиторы должны соответствовать определенным требованиям, включая:
- Профессиональные навыки: аудиторы должны иметь соответствующее образование и опыт работы в области финансового аудита.
- Знание стандартов МСФО: аудиторы должны обладать глубокими знаниями Международных стандартов финансовой отчетности для правильной интерпретации финансовой информации.
- Этические стандарты: аудиторы должны соблюдать высокие этические стандарты и независимо выполнять свою работу.
- Независимость: аудиторы должны обладать независимостью в своих действиях и принятии решений, чтобы гарантировать объективность проверки финансовой отчетности.
Аудит отчетности по МСФО играет важную роль в обеспечении доверия к финансовой информации компании. Правильно проведенный аудит позволяет заинтересованным лицам получить достоверную информацию о финансовом состоянии предприятия и принимать обоснованные решения на основе этой информации. Поэтому важно, чтобы аудит МСФО выполнялся профессионалами с соответствующим опытом и знаниями, соблюдая все необходимые требования и стандарты.