Введение
Аудит отчетности по МСФО является важным этапом в финансовой деятельности компании. МСФО (Международные стандарты финансовой отчетности) устанавливают единые правила и принципы отображения финансовой информации, что позволяет сравнивать финансовые результаты различных компаний. В данной статье мы рассмотрим основные аспекты аудита отчетности по МСФО. 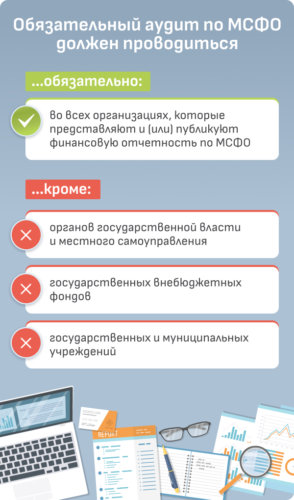
Цели аудита отчетности по МСФО
1. Подтверждение достоверности финансовой информации, представленной в отчетности по МСФО. 2. Оценка соответствия финансовой отчетности требованиям МСФО. 3. Выявление и анализ рисков, связанных с финансовой отчетностью. 4. Предоставление рекомендаций по улучшению финансовой отчетности и внутреннего контроля.
Этапы аудита отчетности по МСФО
- Планирование аудита. На данном этапе определяются объем работы, методы и сроки проведения аудита.
- Сбор и анализ информации. Аудитор собирает необходимую информацию для проверки достоверности финансовой отчетности компании.
- Проведение проверок. Аудитор проверяет соответствие финансовой отчетности требованиям МСФО, а также проводит анализ рисков и внутреннего контроля.
- Формирование заключения. На основании проведенных проверок аудитор формирует заключение о достоверности финансовой отчетности компании по МСФО.
Важность аудита отчетности по МСФО
Аудит отчетности по МСФО позволяет заинтересованным сторонам, таким как инвесторы, кредиторы, регуляторы и другие, получить достоверную финансовую информацию о компании. Это способствует увеличению доверия к финансовой отчетности, улучшению управления компанией и принятию обоснованных финансовых решений. Аудит отчетности по МСФО является неотъемлемой частью финансовой отчетности компании. Он обеспечивает достоверность и прозрачность финансовой информации, что способствует улучшению доверия заинтересованных сторон и принятию обоснованных финансовых решений. Роль аудита по МСФО невозможно переоценить в современном бизнесе.