Введение
Аудит отчетности по Международным стандартам финансовой отчетности (МСФО) представляет собой процесс проверки и оценки финансовой отчетности организации с целью выявления ошибок, несоответствий и мошенничества. В данной статье мы рассмотрим основные этапы аудита отчетности по МСФО, а также роль и ответственность аудитора в этом процессе. 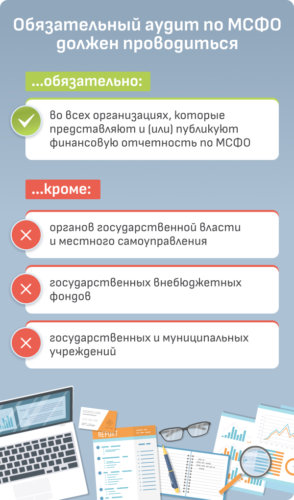
Этапы аудита отчетности по МСФО
- Планирование аудита. На данном этапе аудитор определяет стратегию и методику проверки финансовой отчетности, а также составляет план работы.
- Сбор информации. Аудитор собирает все необходимые документы и данные, необходимые для проверки финансовой отчетности.
- Анализ информации. Аудитор проводит анализ собранной информации, оценивает финансовую отчетность и выявляет потенциальные риски и ошибки.
- Проверка соответствия МСФО. Одним из основных этапов аудита является проверка соответствия финансовой отчетности требованиям МСФО.
- Составление отчета. По завершении аудитор формирует отчет, в котором отражает результаты проверки, выявленные ошибки и рекомендации по их устранению.
Роль и ответственность аудитора
Аудитор имеет ключевую роль в обеспечении достоверности и надежности финансовой отчетности организации. Его ответственность включает в себя следующие аспекты:
- Поиск и выявление ошибок. Аудитор обязан проводить тщательную проверку финансовой отчетности с целью выявления любых ошибок, неточностей и искажений.
- Соблюдение стандартов. Аудитор должен строго соблюдать требования Международных стандартов аудита при выполнении своих функций.
- Предоставление рекомендаций. Аудитор должен предоставить организации рекомендации по улучшению внутренних процессов и контроля, основанные на результатах аудита.
- Независимость. Аудитор должен действовать независимо и объективно, не допуская конфликта интересов или вмешательства внешних сторон.
Аудит отчетности по МСФО является важной процедурой, обеспечивающей прозрачность и достоверность финансовой информации организации. Проведение аудита позволяет выявить потенциальные риски, ошибки и мошенничество, а также предоставить организации ценные рекомендации по улучшению своей финансовой деятельности. Роль аудитора в этом процессе невозможно переоценить, поскольку от его профессионализма и ответственности зависит доверие к финансовой отчетности и успешное функционирование организации.