Введение
Аудит отчетности по МСФО – это процесс проверки финансовой отчетности организации в соответствии с международными стандартами финансовой отчетности. Данный процесс имеет свои особенности и требования, которые аудитор должен соблюдать для обеспечения качества проведенной работы. 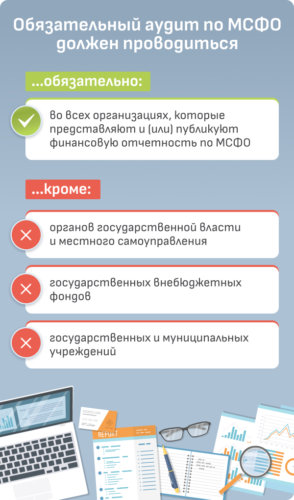
Цель аудита отчетности по МСФО
Основной целью аудита отчетности по МСФО является выражение заключения аудитора о достоверности и корректности финансовой отчетности организации. Аудитор должен оценить соответствие отчетности международным стандартам и установленным нормам.
Этапы аудита отчетности по МСФО
- Планирование аудита. На этом этапе аудитор определяет объем работ, устанавливает цели и задачи аудита, а также делает предварительный анализ рисков.
- Проведение аудита. Аудитор планирует и проводит проверку финансовой отчетности, анализирует ее достоверность и соответствие МСФО.
- Формирование заключения. После проведения проверки аудитор формирует свое заключение о финансовой отчетности, выражая мнение о ее достоверности и соответствии.
Требования к аудитору
Для успешного проведения аудита отчетности по МСФО аудитор должен обладать определенными качествами и навыками:
- Глубокие знания международных стандартов финансовой отчетности.
- Опыт работы с финансовой отчетностью организаций различных отраслей.
- Аналитические навыки для оценки финансовой информации.
- Коммуникативные навыки для взаимодействия с руководством организации.
Значимость аудита отчетности по МСФО
Аудит отчетности по МСФО играет важную роль в повышении доверия к финансовой отчетности организации. Корректность и достоверность отчетности являются основными факторами для принятия финансовых решений как внутри компании, так и среди внешних заинтересованных сторон. Аудит отчетности по МСФО – это важный этап в финансовой деятельности организации, который помогает обеспечить прозрачность и достоверность финансовой отчетности. Аудиторы, соблюдая требования международных стандартов, проводят проверку отчетности с целью выявления ошибок и подтверждения ее соответствия установленным нормам.