МСФО (Международные стандарты финансовой отчетности) — это набор международных стандартов, разработанных Международным советом по стандартизации финансовой отчетности (МССО). Одним из важных элементов финансовой отчетности является ее аудит. 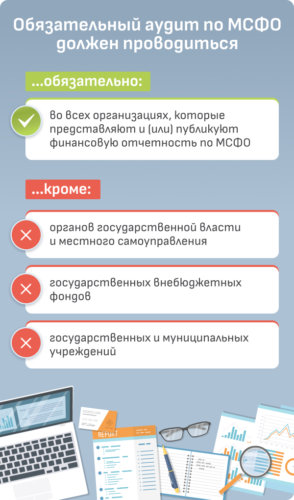
Цель аудита отчетности по МСФО
Основная цель аудита отчетности по МСФО заключается в том, чтобы удостовериться в том, что отчетность компании достоверна, а также соответствует требованиям МСФО. Аудитор должен провести независимую оценку финансовой отчетности, чтобы дать стороннее подтверждение ее надлежащей подготовке и соответствию стандартам.
Процесс аудита отчетности по МСФО
1. Планирование аудита. Аудиторы проводят анализ предыдущей отчетности, определяют риски и создают план проведения аудита. 2. Оценка внутреннего контроля. Аудиторы оценивают системы внутреннего контроля компании, которые могут повлиять на подготовку финансовой отчетности. 3. Проверка данных. Аудиторы проводят проверку данных, полученных от компании, и собирают дополнительную информацию при необходимости. 4. Проверка соответствия МСФО. Аудиторы проверяют, соответствует ли финансовая отчетность МСФО и обязательствам перед стейкхолдерами. 5. Подготовка отчета. По завершении аудита аудитор составляет отчет, в котором отражает результаты проведенной работы.
Значимость аудита отчетности по МСФО
Аудит отчетности по МСФО играет ключевую роль в финансовом мире. Он создает доверие у инвесторов и других заинтересованных лиц в отношении достоверности и надежности финансовой отчетности компаний. Аудит также помогает выявлять и предотвращать мошенничество и несоответствия законодательству. В заключение, аудит отчетности по МСФО играет важную роль в обеспечении прозрачности и достоверности финансовой отчетности компаний. Он помогает защищать интересы стейкхолдеров и улучшает качество финансовой отчетности. Важно, чтобы аудиторы проводили свою работу честно и профессионально, соблюдая все требования и стандарты.