Введение
Аудит отчетности по Международным стандартам финансовой отчетности (МСФО) играет важную роль в обеспечении достоверности информации, представленной компаниями для заинтересованных сторон. Аудиторы проводят проверку финансовой отчетности, чтобы дать независимое мнение о том, насколько правильно и достоверно отражены финансовые результаты и положение компании в отчете. 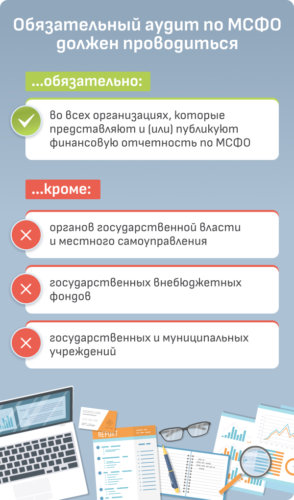
Основные принципы аудита по МСФО
1. Независимость аудитора. Аудитор должен сохранить свою независимость и объективность при проведении проверки отчетности компании. 2. Соблюдение профессиональных стандартов. Аудит должен быть проведен в соответствии с международными стандартами аудита (ISA) и другими применимыми руководящими документами. 3. Научная точность и компетентность. Аудитор должен обладать достаточными знаниями и опытом в области аудита финансовой отчетности по МСФО. 4. Достаточность и надлежащий порядок проверки. Аудитор должен достаточно проверить информацию в финансовой отчетности компании и применить надлежащие процедуры аудита. 5. Достоверность и обоснованность заключения. Аудитор должен обосновать свое мнение о финансовой отчетности компании на основе полученных доказательств.
Этапы проведения аудита отчетности по МСФО
- Планирование аудита. Аудиторы должны разработать план проверки, определить цели и задачи аудита, выделить ключевые риски и определить объем работ.
- Проведение аудиторских процедур. Аудиторы собирают необходимые доказательства, проводят анализ финансовой информации, проверяют соответствие отчетности требованиям МСФО.
- Оценка рисков и внутреннего контроля. Аудиторы проводят оценку рисков и уровня внутреннего контроля в компании, что влияет на оценку достоверности финансовой отчетности.
- Формулирование заключения. На основе проведенной проверки и полученных доказательств аудиторы формулируют свое мнение о финансовой отчетности компании.
- Отчетность об аудите. Аудиторы представляют отчет о результатах аудита и дает свое мнение о том, насколько достоверно отражена финансовая отчетность компании.
Особенности аудита по МСФО
1. Специфика отчетности. Аудиторы должны учитывать особенности МСФО и их влияние на состав и оценку финансовой отчетности. 2. Международные аспекты. Аудиторы, проводящие аудит по МСФО, должны иметь понимание международных стандартов и регуляций в области финансовой отчетности. 3. Специфика документации. Важную роль в процессе аудита по МСФО играет документация, которая должна быть подготовлена и сохранена в соответствии с требованиями руководящих документов. 4. Работа в команде. Аудит по МСФО часто требует работы в команде, где каждый участник имеет свои обязанности и задачи. Аудит отчетности по МСФО является важным инструментом для обеспечения достоверности и прозрачности финансовой отчетности компаний. Аудиторы играют ключевую роль в проверке и оценке финансовой информации, стремясь дать независимое и объективное мнение о финансовом положении и результатах компании. Соблюдение принципов аудита и проведение проверки в соответствии с международными стандартами позволяет обеспечить высокий уровень доверия к отчетности компаний.