Введение
Аудит отчетности по МСФО является важным процессом для оценки достоверности и полноты финансовой информации, представленной компанией в соответствии с Международными стандартами финансовой отчётности. В данной статье мы рассмотрим основные аспекты проведения аудита отчетности по МСФО и его особенности. 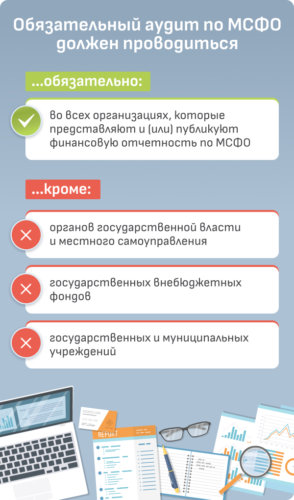
Цели и задачи аудита отчетности по МСФО
— Проверка соответствия финансовой отчетности компании требованиям МСФО. — Оценка достоверности и надежности отчётности. — Выявление и предотвращение возможных финансовых мошенничеств.
Этапы аудита отчетности по МСФО
- Планирование аудита: — Оценка рисков и установление целей. — Выбор методологии аудита.
- Сбор информации: — Получение и анализ финансовой отчётности компании. — Проведение проверки внутреннего контроля.
- Проведение проверок и тестов: — Проверка документации. — Проведение анализа финансовых операций.
- Формирование заключения: — Подготовка отчета об аудите. — Предоставление рекомендаций по улучшению финансовой отчётности.
Особенности аудита отчетности по МСФО
— Необходимость знания и понимания международных стандартов финансовой отчётности. — Специфика проверки оценки активов и обязательств. — Важность учета валютных различий и налоговых особенностей. — Учитывание особенностей отрасли и размера компании при проведении аудита. Проведение аудита отчетности по МСФО является важным инструментом для обеспечения прозрачности и достоверности финансовой отчётности компании. Правильно организованный аудит помогает улучшить внутренние процессы и повысить доверие со стороны инвесторов и стейкхолдеров. Важно помнить о необходимости соблюдения международных стандартов и профессиональных стандартов аудита при проведении проверки финансовой отчётности компании.