Введение
Аудит отчетности по Международным стандартам финансовой отчетности (МСФО) является обязательным процессом для многих организаций по всему миру. Этот процесс помогает убедить инвесторов, кредиторов и других заинтересованных сторон в том, что финансовая отчетность компании достоверна и надежна. В данной статье мы рассмотрим основные принципы и процедуры аудита отчетности по МСФО. 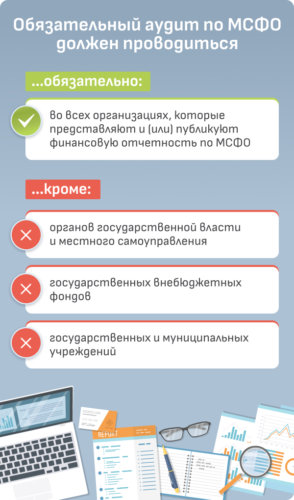
Цели и задачи аудита отчетности по МСФО
— Подтверждение достоверности и надежности финансовой отчетности. — Оценка соответствия отчетности требованиям МСФО. — Обеспечение прозрачности и достоверности информации для заинтересованных сторон. — Выявление потенциальных рисков и ошибок в финансовой отчетности. — Предоставление рекомендаций по улучшению системы внутреннего контроля и отчетности.
Принципы аудита МСФО
1. Честность и объективность. Аудитор должен быть объективным и независимым при оценке финансовой отчетности. 2. Достоверность. Аудитор должен иметь достаточные доказательства для подтверждения информации в финансовой отчетности. 3. Профессионализм. Аудитор должен обладать необходимыми знаниями и опытом для проведения аудита МСФО. 4. Внимание к деталям. Аудитор должен обращать внимание на все детали и особенности в финансовой отчетности.
Процесс аудита отчетности по МСФО
1. Планирование. В этом этапе аудитор определяет объем работы, риски и цели аудита. 2. Сбор информации. Аудитор собирает необходимые документы, проводит анализ финансовых операций и оценивает систему внутреннего контроля. 3. Проверка. Аудитор проводит проверку образцов и проведение анализа данных, чтобы выявить потенциальные ошибки или мошенничества. 4. Оценка результата. На основе собранных данных аудитор делает выводы о достоверности финансовой отчетности и предоставляет рекомендации по улучшению процессов отчетности. 5. Оформление отчета. Аудитор составляет отчет, в котором содержатся результаты аудита, выявленные ошибки и рекомендации. Аудит отчетности по МСФО играет важную роль в обеспечении прозрачности финансовой отчетности компаний и защите интересов заинтересованных сторон. Соблюдение принципов аудита и профессиональный подход помогают предотвратить финансовые мошенничества и обеспечить доверие к отчетности компании.