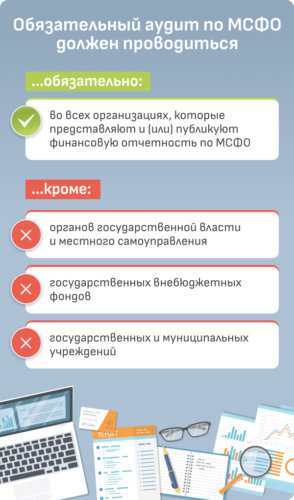
Международные стандарты финансовой отчетности (МСФО) являются одним из важнейших нормативных документов, регулирующих составление финансовой отчетности в мировом бизнесе. Аудит отчетности по МСФО представляет собой комплекс мероприятий, направленных на проверку достоверности и правильности финансовых данных, представленных в соответствии с этими стандартами.
Цели и задачи аудита отчетности по МСФО
- Подтверждение достоверности финансовой отчетности. Аудитор проверяет правильность и объективность представления информации в финансовой отчетности, что помогает защитить интересы заинтересованных сторон.
- Выявление потенциальных рисков и ошибок. Аудит способствует выявлению ошибок, мошенничества и невыполнения требований МСФО, которые могут повлиять на качество финансовой отчетности.
- Оценка соответствия финансовой отчетности законодательству и стандартам. Аудитор анализирует, соответствует ли финансовая отчетность установленным требованиям и нормам.
- Повышение доверия заинтересованных сторон. Результаты аудита укрепляют доверие к финансовой отчетности со стороны инвесторов, кредиторов и других участников рынка.
Особенности аудита отчетности по МСФО
Аудит отчетности по МСФО имеет свои особенности, которые отличают его от аудита отчетности по национальным стандартам. Важными аспектами аудита по МСФО являются:
- Специализированные знания. Аудиторы, проводящие аудит по МСФО, должны обладать специальными знаниями и опытом в области международных стандартов финансовой отчетности.
- Понимание особенностей бизнес-процессов. Для эффективного аудита отчетности по МСФО необходимо понимание принципов и особенностей бизнес-процессов компании.
- Оценка влияния внешних факторов. Аудитор должен учитывать внешние факторы, которые могут повлиять на финансовую отчетность компании, такие как рыночные условия, изменения в законодательстве и др.
- Соблюдение этических стандартов. Аудиторы должны строго соблюдать этические стандарты профессионального поведения, чтобы обеспечить независимость и объективность проводимого аудита.
Шаги аудита отчетности по МСФО
Аудит отчетности по МСФО включает следующие основные шаги:
- Планирование. В этом этапе аудитор определяет объем работы, определяет основные аспекты аудита и разрабатывает план проверки.
- Сбор информации. Аудитор собирает необходимую информацию о финансовой отчетности, бизнес-процессах компании и других аспектах, влияющих на финансовую отчетность.
- Анализ и проверка данных. На этом этапе аудитор производит анализ собранной информации, проверяет достоверность и правильность данных в финансовой отчетности.
- Формирование заключения. По результатам проверки аудитор формирует заключение об отчетности, находит ошибки, рекомендует меры по их устранению и оценивает общий уровень достоверности отчетности.
Аудит отчетности по МСФО является важным инструментом для обеспечения достоверности финансовой отчетности компаний, составляющих отчеты в соответствии с международными стандартами финансовой отчетности. Проведение аудита помогает защитить интересы инвесторов, кредиторов и других участников рынка, обеспечивая им объективную и достоверную информацию о финансовом положении компании.