Введение
Аудит отчетности по Международным стандартам финансовой отчетности (МСФО) является важным этапом в процессе утверждения финансовой отчетности компании. Аудиторы проводят проверку финансовых данных, чтобы оценить их достоверность и соответствие стандартам. В данной статье рассмотрим основные аспекты аудита отчетности по МСФО. 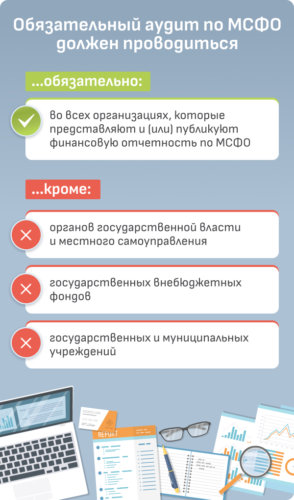
Цели и задачи аудита отчетности по МСФО
Основная цель аудита отчетности по МСФО заключается в выражении мнения независимого аудитора относительно достоверности и соответствия финансовой отчетности стандартам МСФО. Кроме того, задачи аудита отчетности по МСФО включают в себя:
- Проверку правильности применения стандартов МСФО и других нормативных документов;
- Оценку соблюдения документации и процедур, установленных компанией;
- Проверку наличия и адекватности раскрытия информации в отчетности;
- Выявление возможных рисков и ошибок в финансовой отчетности.
Процесс аудита отчетности по МСФО
Процесс аудита отчетности по МСФО состоит из нескольких этапов, включая:
- Планирование аудита — определение объема работ, выработка стратегии и плана аудита.
- Сбор информации — аудитор собирает данные и проводит анализ финансовых показателей.
- Оценка внутреннего контроля — проверка действенности систем внутреннего контроля компании.
- Проверка документации — аудитор проверяет соответствие документов нормативным требованиям.
- Анализ финансовых показателей — процесс оценки и анализа финансовых данных компании.
- Выражение мнения — аудитор формулирует свое заключение относительно финансовой отчетности.
Результаты аудита отчетности по МСФО
После проведения аудита отчетности по МСФО аудитор выдает отчет, в котором содержится мнение аудитора относительно достоверности и соответствия финансовой отчетности стандартам МСФО. Результаты аудита могут быть положительными, если финансовая отчетность соответствует стандартам, или отрицательными, если обнаружены ошибки или нарушения. Аудит отчетности по МСФО является важным инструментом контроля за финансовой отчетностью компании. Проведение аудита помогает обеспечить прозрачность и достоверность финансовой отчетности, что способствует повышению доверия со стороны инвесторов и других заинтересованных сторон.