Международные стандарты финансовой отчетности (МСФО) — это набор правил и принципов, которые регулируют составление финансовой отчетности компаний по всему миру. Аудит отчетности по МСФО играет важную роль в обеспечении достоверности и объективности представленной информации. 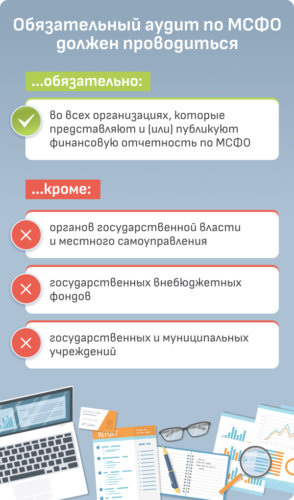
Цель аудита отчетности по МСФО
Цель проведения аудита отчетности по МСФО заключается в том, чтобы оценить достоверность и объективность финансовой отчетности компании в соответствии с требованиями МСФО. Аудитор должен дать свое мнение о том, соответствует ли финансовая отчетность компании международным стандартам или нет.
Этапы аудита отчетности по МСФО
- Планирование аудита. На данном этапе аудитор определяет объем работ, оценивает риски и устанавливает стратегию проведения аудита.
- Получение информации. Аудитор собирает необходимые данные и документацию для проведения проверки финансовой отчетности.
- Проверка данных. Аудитор анализирует предоставленную информацию, проводит проверку ее достоверности и соответствия требованиям МСФО.
- Формирование мнения. На основе пройденных этапов аудитор формирует свое мнение о том, соответствует ли финансовая отчетность компании МСФО или требуется исправление ошибок.
- Подготовка отчетности. Аудитор составляет отчет о проведенной проверке и дает свое заключение о финансовой отчетности компании.
Значение аудита отчетности по МСФО
Аудит отчетности по МСФО имеет ряд важных значений для различных сторон:
- Для инвесторов. Инвесторы могут быть уверены в достоверности предоставленной компанией финансовой информации и принимать обоснованные решения о вложении средств.
- Для регуляторов. Аудит отчетности по МСФО помогает регуляторам контролировать соблюдение компаниями требований стандартов и поддерживать прозрачность финансовой деятельности.
- Для самих компаний. Аудит позволяет компаниям самостоятельно оценить свою финансовую деятельность, выявить возможные ошибки и улучшить свои внутренние процессы.
Аудит отчетности по МСФО является важным инструментом обеспечения достоверности и объективности финансовой отчетности компаний. Соблюдение международных стандартов позволяет повысить доверие заинтересованных сторон к финансовой информации и способствует развитию прозрачности и открытости в финансовой отчетности.