Международные стандарты финансовой отчетности (МСФО) не только устанавливают обязательные требования к подготовке финансовой отчетности компаний, но и предоставляют прозрачный механизм ее аудита. Аудит отчетности по МСФО является важным инструментом для обеспечения достоверности и достоверности финансовой информации, которая используется пользователями для принятия решений. Рассмотрим основные аспекты аудита отчетности по МСФО. 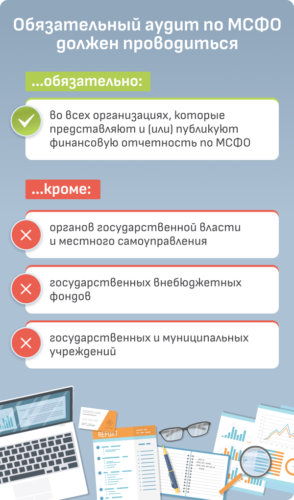
1. Подготовка и планирование аудита
Аудитор должен оценить риски существенного искажения информации в финансовой отчетности, определить существенность и установить свой план аудита. В рамках планирования аудита аудитор определяет объем работ, необходимый для получения достаточной уверенности в отсутствии существенных искажений.
- Анализ предыдущего аудита и изменений в организации.
- Оценка внутреннего контроля.
- Определение существенности и рисков существенных искажений.
2. Проведение аудита
На этом этапе аудитор собирает доказательства, подтверждающие правильность и полноту отчетности компании. Он анализирует бухгалтерскую отчетность, проводит проверку активов, обязательств, доходов и расходов.
- Получение подтверждающих документов.
- Анализ финансовых операций и транзакций.
- Проверка соответствия финансовой отчетности требованиям МСФО.
3. Оценка результатов
По завершении аудита аудитор составляет отчет, в котором содержатся его выводы по достоверности финансовой отчетности компании. Он дает мнение о том, соответствует ли отчетность требованиям МСФО и является ли она достоверной.
- Формирование заключения об аудите.
- Составление отчета об аудите.
- Документирование результатов проверки.
4. Заключение
Аудит отчетности по МСФО является важным инструментом для подтверждения достоверности финансовой информации компании. Он помогает увеличить уровень доверия пользователей к отчетности и способствует принятию обоснованных управленческих решений. Важно, чтобы аудит проводился в соответствии с принципами профессионализма, объективности и независимости, чтобы обеспечить надежность результатов проверки.