Аудит отчетности по Международным стандартам финансовой отчетности (МСФО) является процессом проверки и оценки финансовой отчетности компании с целью выявления ее достоверности. В данной статье мы рассмотрим основные составляющие и принципы аудита отчетности по МСФО. 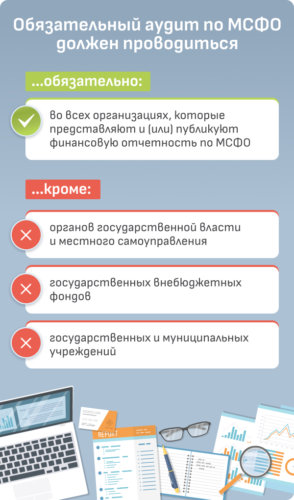
1. Цель и задачи аудита по МСФО
— Подтверждение достоверности информации в финансовой отчетности. — Оценка соблюдения компанией принципов бухгалтерского учета в соответствии с МСФО. — Выявление и уменьшение рисков возможных ошибок или мошенничества в отчетности.
2. Принципы проведения аудита отчетности по МСФО
— Независимость аудитора: аудитор должен быть независим от компании, чтобы обеспечить объективную оценку. — Профессионализм: аудитор должен обладать необходимыми знаниями и опытом для проведения аудита. — Достаточность доказательств: аудитор должен собрать достаточное количество аудиторских доказательств для вынесения мнения о достоверности отчетности. — Доверительная информационная среда: компания должна предоставить аудитору доступ к необходимой информации. — Оценка рисков: аудитор должен провести оценку рисков возможных ошибок или мошенничества в отчетности.
3. Этапы аудита отчетности по МСФО
- Планирование аудита: определение объема работ, подготовка плана аудита.
- Сбор информации: сбор и анализ финансовой отчетности, проверка соответствия отчетности МСФО.
- Оценка контрольной среды: анализ внутренних контрольных процедур компании.
- Тестирование: проверка правдивости и достоверности данных в отчетности.
- Формирование аудиторского заключения: на основе собранных данных аудитор формирует заключение о достоверности отчетности.
4. Отчетность по МСФО: особенности и требования
— Финансовая отчетность по МСФО должна быть составлена в соответствии с утвержденными стандартами. — Отчетность должна быть прозрачной и понятной для пользователей. — Отчетность должна включать все необходимые финансовые показатели и документы.
5. Заключение
Аудит отчетности по МСФО играет важную роль в обеспечении достоверности финансовой информации компании и доверия со стороны инвесторов и стейкхолдеров. Соблюдение принципов и стандартов МСФО в процессе аудита позволяет сохранить прозрачность и объективность в финансовой отчетности.