Международные стандарты финансовой отчетности (МСФО) — это набор стандартов, регулирующих подготовку и представление финансовой отчетности компаний. С недавних пор все более увеличивается число компаний, которые переходят на отчетность по МСФО, и это требует проведения аудита соответствующего уровня. 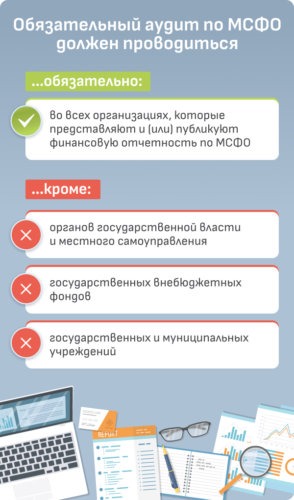
Цель аудита отчетности по МСФО
Цель проведения аудита отчетности по МСФО заключается в подтверждении достоверности и надежности финансовой информации, представленной в отчетности компании. Аудитор должен оценить, соответствует ли эта информация требованиям МСФО и отражает ли она истинное финансовое положение компании на отчетную дату.
- Подготовка аудитора. Перед началом проведения аудита компания выбирает аудиторскую фирму, имеющую соответствующий опыт и квалификацию в области МСФО. Аудиторы должны быть знакомы со всеми стандартами и правилами, регулирующими финансовую отчетность по МСФО.
- Проведение аудита. Аудиторы анализируют финансовую отчетность компании, проверяя ее соответствие требованиям МСФО. Особое внимание уделяется ключевым финансовым показателям, оценке рисков и надлежащей документации.
- Формирование мнения. На основе результатов аудита аудитор формирует свое мнение о достоверности отчетности компании. Это может быть мнение с оговорками, если есть некоторые недочеты или ошибки, или отказ от выражения мнения.
Особенности аудита по МСФО
Аудит отчетности по МСФО имеет свои особенности, которые отличают его от аудита по национальным стандартам. В частности, МСФО предъявляют более высокие требования к прозрачности и детализации финансовой информации.
- Специализированный подход. Аудитор должен обладать специализированными знаниями в области МСФО и иметь опыт работы с этими стандартами. Требуется более глубокий анализ финансовой отчетности и оценка соответствия каждого стандарта МСФО.
- Сравнение с предыдущим периодом. Компании, применяющие МСФО, должны обеспечить сопоставимость финансовой информации с предыдущим периодом. Аудитор должен провести анализ изменений в отчетности и их влияние на финансовое положение компании.
- Отчет об аудите. В отчете об аудите по МСФО аудитор должен предоставить дополнительную информацию о проведенной работе, основных рисках и особенностях аудита. Этот отчет также должен содержать мнение аудитора о достоверности финансовой отчетности.
Роль аудита отчетности по МСФО
Аудит отчетности по МСФО играет ключевую роль в обеспечении прозрачности и достоверности финансовой информации компании. Он помогает инвесторам, кредиторам и другим заинтересованным сторонам принимать обоснованные решения на основе достоверных данных. Таким образом, проведение аудита отчетности по МСФО является необходимым этапом для компаний, использующих эти стандарты. Он помогает подтвердить надежность и целостность финансовой информации, а также повышает доверие к компании со стороны инвесторов и рынка в целом.