Введение
Аудит отчетности по Международным стандартам финансовой отчетности (МСФО) играет важную роль в обеспечении достоверности и объективности финансовой информации, представленной компаниями. В данной статье мы рассмотрим структуру аудита отчетности по МСФО и ключевые этапы данного процесса. 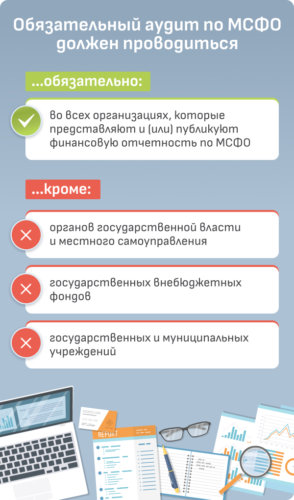
Структура аудита отчетности по МСФО
Аудит отчетности по МСФО состоит из нескольких основных этапов, каждый из которых имеет свою цель и задачи:
- Планирование аудита. На этапе планирования аудитор определяет объем работы, необходимый для проведения аудита, и разрабатывает план проверки финансовой отчетности компании.
- Оценка внутреннего контроля. Аудитор проводит оценку системы внутреннего контроля компании для определения рисков и уровня надежности финансовой отчетности.
- Проведение проверочных процедур. На этом этапе аудитор собирает аудиторские доказательства, проводит анализ финансовых операций и сделок компании.
- Формирование заключения. По итогам проверки аудитор формирует свое заключение о достоверности и объективности финансовой отчетности компании.
- Отчетность аудитора. На последнем этапе аудитор представляет свой аудиторский отчет, в котором содержится мнение об отчетности компании и рекомендации по улучшению внутреннего контроля.
Ключевые этапы аудита отчетности по МСФО
Проведение аудита отчетности по МСФО включает в себя следующие ключевые этапы:
- Оценка рисков. Аудитор выполняет оценку рисков возможного существования ошибок в отчетности компании и разрабатывает стратегию аудита на основе этих рисков.
- Сбор аудиторских доказательств. Аудитор собирает аудиторские доказательства путем анализа финансовых операций, документов и другой информации компании.
- Проведение проверок. Аудитор проводит проверки различных аспектов финансовой отчетности, таких как бухгалтерские записи, оценка активов и обязательств, налоговая отчетность и др.
- Анализ результатов. После проведения проверок аудитор анализирует полученные результаты и делает выводы о достоверности и объективности финансовой отчетности.
- Формирование аудиторского заключения. На основе анализа результатов аудитор формирует свое заключение о финансовой отчетности компании и предоставляет рекомендации по улучшению внутреннего контроля.
Аудит отчетности по МСФО играет важную роль в обеспечении надежности и достоверности финансовой отчетности компаний. Правильно проведенный аудит помогает защитить интересы инвесторов и других заинтересованных сторон. Важно, чтобы аудиторы соблюдали высокие стандарты профессионализма и этики при выполнении своих обязанностей.