Введение
Аудит отчетности по МСФО (Международным стандартам финансовой отчетности) является важной частью финансового контроля и обязателен для многих компаний по всему миру. В данной статье мы рассмотрим основные принципы и процедуры аудита отчетности по МСФО. 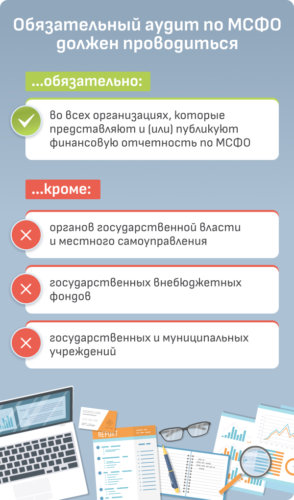
Цель аудита отчетности по МСФО
Цель аудита отчетности по МСФО заключается в том, чтобы проверить достоверность финансовой отчетности компании. Аудиторы стремятся убедиться, что отчетность компании отражает ее финансовое положение и результаты деятельности верно и без искажений.
Принципы аудита по МСФО
1. Честность и целостность: аудиторы должны быть честными и объективными в своей работе, не допуская искажений данных. 2. Независимость: аудиторы должны быть независимыми от проверяемой компании, чтобы обеспечить беспристрастный подход к процессу аудита. 3. Профессионализм: аудиторы должны обладать высоким профессионализмом и знаниями в области финансов и отчетности. 4. Доказательства: аудиторы должны базировать свои выводы на достаточных и надежных доказательствах о достоверности отчетности.
Процесс аудита отчетности по МСФО
1. Планирование: на этапе планирования аудиторы определяют общий подход к проверке отчетности, выделяют ключевые области для анализа и создают план действий. 2. Сбор информации: аудиторы собирают необходимую информацию о финансовых операциях компании и проводят проверку соответствия этой информации стандартам МСФО. 3. Проведение проверок: аудиторы проводят различные проверки, включая проверку документов, внутренних контролов и соблюдения нормативов. 4. Анализ результатов: после проверки отчетности аудиторы проводят анализ полученных результатов и оценивают достоверность и правильность отчетности компании. 5. Подготовка отчета: на завершающей стадии аудиторы подготавливают отчет, в котором содержатся их выводы и рекомендации по улучшению финансовой отчетности и контроля в компании.
Составление отчета об аудите
Отчет о проведенном аудите отчетности по МСФО включает в себя следующие основные разделы: — Введение: описание цели и задач аудита. — Обзор: краткое описание проведенной работы и методов анализа. — Основная часть: анализ результатов аудита, обнаруженные ошибки или несоответствия, а также рекомендации по исправлению. — Заключение: обобщение результатов аудита и выводы аудиторов о достоверности отчетности. — Рекомендации: предложения аудиторов по улучшению системы контроля и отчетности компании.
Заключение
Аудит отчетности по МСФО играет важную роль в обеспечении прозрачности и достоверности финансовой отчетности компаний. Этот процесс помогает защищать интересы инвесторов, доверие к финансовым отчетам и обеспечивает соблюдение международных стандартов в области финансовой отчетности.