Международные стандарты финансовой отчетности (МСФО) устанавливают требования к составлению и представлению финансовой отчетности компаний. Однако для обеспечения достоверности информации в финансовой отчетности необходимо проведение аудита. В данной статье мы рассмотрим основные аспекты аудита отчетности по МСФО. 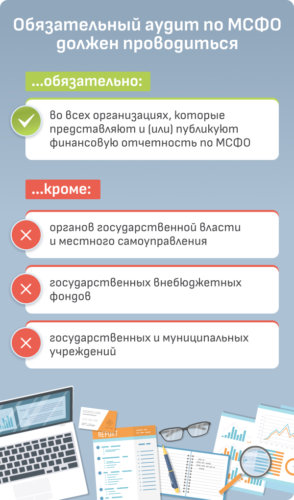
Цели аудита отчетности по МСФО
1. Подтверждение достоверности информации. Аудитор проверяет финансовую отчетность компании и дает свое мнение о ее достоверности. Это позволяет заинтересованным сторонам, таким как инвесторы, кредиторы, управляющие компании и государственные органы, делать обоснованные решения на основе аудиторского заключения. 2. Выявление потенциальных рисков и ошибок. Аудитор проводит проверку финансовых операций компании и выявляет возможные ошибки, мошенничества и риски. Это позволяет компании улучшить свои внутренние контрольные механизмы и предотвратить возможные финансовые проблемы.
Процесс аудита отчетности по МСФО
1. Планирование аудита. Аудитор определяет объем работ, необходимых для проверки финансовой отчетности компании. Он анализирует предыдущие аудиторские отчеты, внутренние контрольные механизмы компании, а также особенности ее деятельности. 2. Проведение проверки. Аудитор собирает информацию и документацию, необходимые для оценки достоверности финансовой отчетности. Он анализирует финансовые операции, проверяет правильность учета доходов и расходов, оценивает риски и проверяет соответствие представленной информации требованиям МСФО. 3. Формирование аудиторского заключения. По результатам проверки аудитор формирует аудиторское заключение, в котором содержится его мнение о достоверности финансовой отчетности компании. Заключение может быть с положительным мнением, с ограничением ответственности или с отказом от выражения мнения.
Роль аудитора в обеспечении прозрачности финансовой отчетности
1. Независимость. Аудитор должен быть независимым от клиента и не иметь конфликта интересов. Это обеспечивает объективность и надежность результатов аудита. 2. Профессионализм. Аудитор должен обладать высоким профессиональным уровнем знаний и навыков в области аудита и финансов. 3. Соблюдение норм аудита. Аудитор должен строго соблюдать нормы и стандарты аудита при проведении проверки финансовой отчетности. 4. Ответственность. Аудитор несет ответственность за результаты своей работы и за выраженное мнение. Аудит отчетности по МСФО является важным инструментом обеспечения прозрачности и достоверности финансовой информации компаний. Надлежащее проведение аудита позволяет защитить интересы инвесторов, кредиторов и других заинтересованных сторон, а также помогает компаниям улучшить свои внутренние контрольные процессы и поддерживать высокие стандарты финансовой отчетности.