Международные стандарты финансовой отчетности (МСФО) являются одним из ключевых инструментов для управления финансовыми ресурсами компании. Аудит отчетности по МСФО имеет особое значение, поскольку он способствует установлению достоверности и правильности представления финансовой информации. 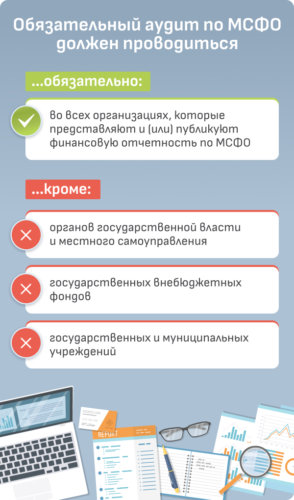
Цели аудита отчетности по МСФО
1. Проверка соответствия отчетности с установленными МСФО. Аудитор проверяет, что компания соблюдает требования стандартов и предоставляет информацию в соответствии с ними. 2. Определение достоверности финансовой отчетности. Аудитор анализирует информацию, представленную в отчетах, и проверяет ее на соответствие реальной финансовой ситуации компании. 3. Выявление возможных рисков и ошибок в отчетности. Аудитор проводит анализ финансовых данных и выявляет потенциальные проблемы или ошибки, которые могут повлиять на достоверность отчетности.
Характеристики аудита отчетности по МСФО
1. Комплексный подход. Аудит отчетности по МСФО включает проверку не только финансовых показателей, но и процессов внутреннего контроля, а также оценку рисков и степени их влияния на финансовую отчетность. 2. Независимость аудитора. Аудитор, выполняющий проверку отчетности по МСФО, должен быть независим от компании и иметь соответствующие квалификации и опыт в данной области. 3. Применение аналитических методов. Аудитор использует различные аналитические методы для оценки финансовой отчетности, выявления аномалий и ошибок, а также определения факторов, влияющих на финансовые результаты.
Этапы аудита отчетности по МСФО
1. Планирование. На данном этапе аудитор определяет цели и методы проверки, обозначает основные задачи и ресурсы для выполнения аудита. 2. Сбор информации и анализ. Аудитор собирает необходимую финансовую информацию, анализирует ее на соответствие требованиям МСФО и оценивает риски и возможные ошибки. 3. Проверка внутреннего контроля. Аудитор оценивает систему внутреннего контроля компании и его эффективность для предотвращения и выявления возможных ошибок или мошенничества. 4. Проверка справедливости отчетности. Аудитор проводит анализ финансовых данных и оценивает их достоверность и соответствие установленным стандартам. 5. Подготовка отчета. По результатам проверки аудитор составляет отчет, в котором описывает выявленные ошибки и рекомендации по их устранению, а также делает заключение о достоверности отчетности. Аудит отчетности по МСФО играет важную роль в обеспечении прозрачности и достоверности финансовой информации компании. Соблюдение установленных процедур и требований стандартов МСФО позволяет более точно оценивать финансовое положение и результаты деятельности предприятия, что в свою очередь способствует принятию обоснованных управленческих решений.