Введение
Аудит отчетности по МСФО — это процесс оценки финансовой отчетности компании на соответствие международным стандартам финансовой отчетности. МСФО (Международные стандарты финансовой отчетности) представляют собой набор общепринятых правил и рекомендаций, которым должны следовать компании при подготовке своей отчетности. 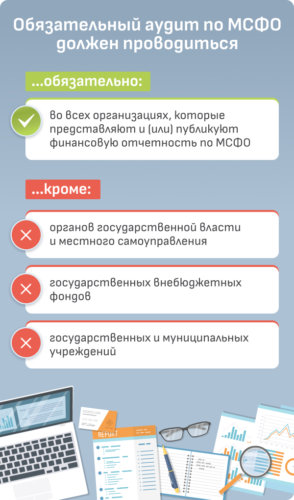
Цели аудита отчетности по МСФО
— Проверка достоверности финансовой отчетности. Аудиторы проверяют, что отчетность компании не содержит ошибок или искажений, и что все данные представлены верно. — Проверка соответствия отчетности международным стандартам. Аудиторы убеждаются, что компания следует принятым нормам и правилам отчетности.
Ход аудита
1. Планирование. Аудиторы разрабатывают план работы, определяют ключевые аспекты, которые необходимо проверить, и устанавливают критерии успешного проведения аудита. 2. Сбор информации. Аудиторы собирают всю необходимую информацию о финансовой отчетности компании, ее бухгалтерских процессах, внутренних контрольных механизмах и др. 3. Оценка внутренних контрольных систем. Аудиторы анализируют системы внутреннего контроля компании, чтобы определить их надежность и эффективность. 4. Проведение проверок. Аудиторы осуществляют проверку всех ключевых показателей финансовой отчетности компании, проверяют правильность применения МСФО. 5. Формирование заключения. На основе проведенных проверок аудиторы формируют заключение о достоверности и соответствии отчетности международным стандартам.
Результаты аудита
После завершения аудита аудиторы подготавливают отчет, в котором описывают свои выводы и рекомендации. Результаты аудита позволяют стейкхолдерам компании (инвесторам, акционерам, руководству) получить объективное представление о финансовом положении компании и уровне ее финансовой отчетности.
Выводы
Аудит отчетности по МСФО играет важную роль в обеспечении прозрачности и достоверности финансовой отчетности компании. Проведение аудита позволяет убедиться в том, что компания следует международным стандартам и представляет свою отчетность в достоверной и объективной форме.