Международные стандарты финансовой отчетности (МСФО) являются основой для составления финансовой отчетности различных организаций по всему миру. Однако сам факт соблюдения этих стандартов не гарантирует достоверности и надежности отчетности. Для этого необходимо проведение аудита финансовой отчетности по МСФО. 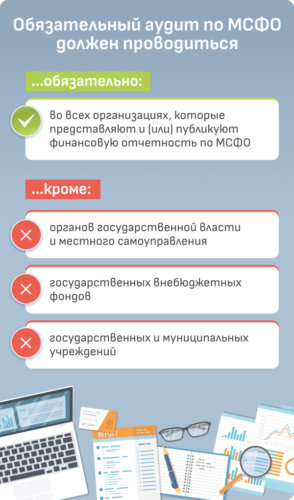
Цель аудита отчетности по МСФО
Основная цель проведения аудита отчетности по МСФО состоит в выражении мнения аудитора о том, является ли финансовая отчетность, составленная согласно МСФО, достоверной и надежной. Аудитор проводит проверку финансовых отчетов, а также системы контроля в организации, чтобы определить, были ли применены правильные принципы бухгалтерского учета и соблюдены требования МСФО.
Основные этапы аудита отчетности по МСФО
1. Планирование аудита: на этом этапе аудитор определяет объем работы, методы и сроки проведения аудита. Также проводится анализ рисков и оценка значимости отчетности для дальнейшего планирования. 2. Сбор информации: аудитор собирает необходимую информацию о финансовой отчетности и внутренних процессах компании. Это может включать в себя проверку документации, общение с сотрудниками организации и тестирование систем контроля. 3. Анализ информации: на основе собранной информации аудитор проводит анализ финансовых показателей, выявляет потенциальные риски и проводит сопоставление полученных данных с требованиями МСФО. 4. Выражение мнения: после завершения всех проверок и анализа аудитор формирует свое мнение о достоверности финансовой отчетности. Это мнение может быть выражено в виде отчета с рекомендациями или заключения об отсутствии существенных нарушений.
Обязательные документы в аудите отчетности по МСФО
— Отчет об аудите: в этом документе содержится мнение аудитора о достоверности финансовой отчетности и выводы по результатам проведенного аудита. — Письма руководству и главному бухгалтеру: аудитор выражает свои наблюдения, возможные рекомендации и предложения по улучшению бухгалтерской отчетности.
Значимость аудита отчетности по МСФО
Проведение аудита финансовой отчетности по МСФО имеет большое значение как для самой организации, так и для ее заинтересованных сторон. Для компании это способ повысить прозрачность своей деятельности и доверие со стороны инвесторов и партнеров. Для инвесторов аудит отчетности по МСФО является гарантией того, что информация, на основе которой они принимают решения, достоверна и объективна. Аудит отчетности по МСФО играет ключевую роль в обеспечении достоверности и надежности финансовой отчетности компании. Проведение аудита позволяет выявить ошибки, нарушения и потенциальные риски, что способствует улучшению управления и принятию обоснованных решений. Важно помнить, что аудит финансовой отчетности по МСФО необходим не только для соблюдения законодательных требований, но и для поддержания доверия заинтересованных сторон к деятельности компании.