Международные стандарты финансовой отчетности (МСФО) – это набор принципов и правил, которые регулируют составление и представление финансовой отчетности компаний по всему миру. Важной частью процесса применения МСФО является аудит отчетности, который выполняется независимым аудитором. 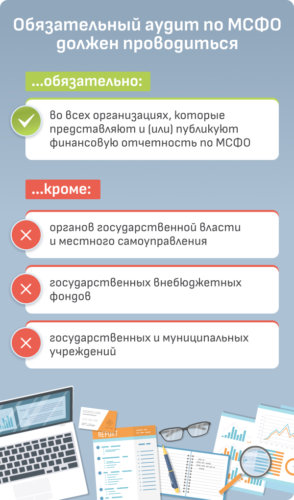
Цели аудита отчетности по МСФО
1. Подтверждение достоверности и достоверности информации, содержащейся в финансовой отчетности. 2. Оценка соответствия финансовой отчетности требованиям МСФО. 3. Выявление возможных ошибок или мошенничества в отчетности. 4. Предоставление уверенности заинтересованным сторонам в достоверности представленной информации.
Этапы аудита отчетности по МСФО
- Планирование аудита.
- Получение понимания предприятия и его среды.
- Оценка внутреннего контроля и рисков.
- Проведение тестирования.
- Составление отчетности и заключение.
Важные аспекты аудита отчетности по МСФО
— Независимость аудитора. Аудитор должен действовать независимо от клиента и иметь непредвзятое мнение о финансовой отчетности. — Соблюдение стандартов аудита. Аудитор должен соблюдать все соответствующие стандарты аудита при выполнении своей работы. — Эффективное использование аналитических процедур. Аудитор должен применять различные аналитические процедуры для оценки финансовой отчетности. — Документирование проведенной работы. Аудитор должен подробно документировать все этапы аудита и представить соответствующие отчеты.
Роль аудита отчетности по МСФО в современном мире
Аудит отчетности по МСФО играет важную роль в обеспечении прозрачности и достоверности финансовой отчетности компаний. Он помогает инвесторам, кредиторам, управляющим и другим заинтересованным сторонам принимать обоснованные решения на основе надежной информации. Аудит отчетности по МСФО – это необходимый инструмент для обеспечения доверия к финансовой отчетности компаний. Правильно проведенный аудит способствует укреплению доверия заинтересованных сторон и повышению прозрачности в финансовой отчетности.