Международные стандарты финансовой отчетности (МСФО) представляют собой набор стандартов, регулирующих подготовку и представление финансовой отчетности компаний. Они имеют международное признание и широко используются во всем мире. Аудит отчетности по МСФО играет важную роль в обеспечении достоверности и надежности финансовой отчетности компаний. 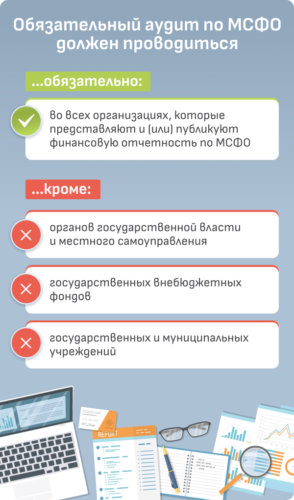
Цели аудита отчетности по МСФО
Основной целью аудита отчетности по МСФО является выражение мнения независимого аудитора о том, насколько достоверно и надежно отражена финансовая информация в финансовых отчетах компании. Аудитор оценивает соблюдение компанией требований МСФО, а также общепризнанных бухгалтерских принципов.
Этапы аудита отчетности по МСФО
1. Планирование аудита — определение целей и объема аудита, анализ ключевых рисков и разработка плана аудиторских процедур. 2. Проведение аудита — сбор и анализ аудиторской информации, проверка соответствия финансовой отчетности требованиям МСФО. 3. Выражение мнения — формирование аудиторского заключения о достоверности финансовой отчетности компании. 4. Отчетность — подготовка отчета об аудите, содержащего мнение аудитора о финансовых отчетах.
Особенности аудита отчетности по МСФО
— Аудит отчетности по МСФО требует специальных знаний и компетенций у аудитора, так как это отличается от аудита по местным стандартам. — Аудитор должен быть внимателен к особенностям МСФО, таким как оценка стоимости активов, признание доходов и расходов, учет финансовых инструментов. — При проведении аудита по МСФО особое внимание уделяется проверке документации и подтверждающих документов.
Значимость аудита отчетности по МСФО
Аудит отчетности по МСФО является важным инструментом для обеспечения прозрачности и достоверности финансовой отчетности компаний. Он способствует повышению доверия со стороны инвесторов, кредиторов и других заинтересованных сторон. Аудит отчетности по МСФО помогает снизить риски неправильного учета и отражения финансовой информации, что в конечном итоге способствует устойчивому развитию бизнеса. Аудит отчетности по МСФО играет важную роль в обеспечении надежности финансовой отчетности компаний и повышении доверия со стороны заинтересованных лиц. Аудиторы, специализирующиеся на МСФО, должны обладать высоким уровнем компетенции и знаний для эффективного выполнения своих обязанностей.