Международные стандарты финансовой отчетности (МСФО) устанавливают принципы подготовки и представления финансовой отчетности, которые используются компаниями по всему миру. Аудит отчетности по МСФО имеет целью проверить достоверность и правильность финансовой информации, представленной в отчетности компании. 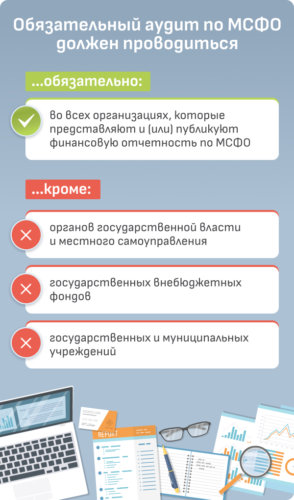
Этапы аудита отчетности по МСФО
- Планирование аудита. В этом этапе аудитор определяет стратегию аудита, анализирует риски и проводит оценку существенных аспектов финансовой отчетности.
- Сбор доказательств. Аудитор собирает информацию и документацию, подтверждающую достоверность финансовой отчетности компании. Это может включать проверку счетов, договоров, корреспонденцию и другие документы.
- Анализ и оценка. На этом этапе аудитор проводит анализ полученных данных, сравнивает их с нормами и стандартами МСФО, осуществляет проверку бухгалтерских записей и расчетов.
- Формирование мнения. После проведения всех необходимых проверок и анализов аудитор формирует свое мнение о достоверности и правильности финансовой отчетности компании. Он также может выявить недочеты и рекомендации по их устранению.
- Отчетность. В заключительном этапе аудитор составляет отчет, в котором содержится его мнение о финансовой отчетности компании, а также выделяются обнаруженные проблемы и рекомендации по их устранению.
Особенности аудита отчетности по МСФО
Аудит отчетности по МСФО имеет свои особенности, отличающие его от аудита отчетности по национальным стандартам. В частности, МСФО предусматривают использование справедливой стоимости активов и обязательств, что требует дополнительных проверок и оценок со стороны аудитора.
Роль аудита отчетности по МСФО
Аудит отчетности по МСФО играет важную роль в обеспечении прозрачности и доверия к финансовой отчетности компаний, действующих на международном рынке. Это позволяет инвесторам, кредиторам и другим заинтересованным сторонам принимать обоснованные решения на основе достоверной информации. Аудит отчетности по МСФО является неотъемлемой частью финансового контроля и прозрачности компаний, работающих на международном уровне. Он позволяет убедиться в достоверности и правильности представленной финансовой информации, что способствует формированию доверия со стороны инвесторов и других заинтересованных лиц.