Введение
Аудит отчетности по МСФО (Международным стандартам финансовой отчетности) является неотъемлемой частью процесса ведения бизнеса многих компаний по всему миру. Эти стандарты разработаны с целью обеспечить прозрачность и сравнимость финансовой отчетности компаний для инвесторов, кредиторов и других заинтересованных сторон. В рамках аудита отчетности по МСФО аудитор проводит проверку достоверности и объективности финансовой информации, представленной в отчетности компании. 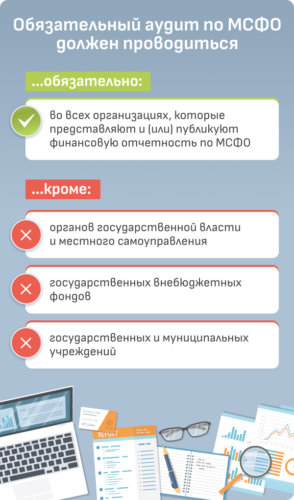
Цели аудита отчетности по МСФО
Аудит отчетности по МСФО имеет несколько ключевых целей, среди которых:
- Подтверждение достоверности финансовой информации, представленной в отчетности компании. Аудитор должен установить, что финансовые данные отражают реальное финансовое положение компании на отчетную дату.
- Оценка соблюдения компанией МСФО. Аудитор должен проверить, что компания следует установленным стандартам при подготовке финансовой отчетности.
- Выявление и оценка рисков, связанных с финансовой отчетностью компании. Аудитор должен выявить возможные ошибки или мошенничества, которые могут повлиять на достоверность отчетности.
Процесс аудита отчетности по МСФО
Процесс аудита отчетности по МСФО включает в себя несколько этапов, каждый из которых выполняется аудитором с целью обеспечения объективности и надежности проверки финансовой информации компании. Этапы аудита включают в себя:
- Планирование аудита. На этом этапе аудитор определяет объем работы, методы и процедуры, необходимые для проверки финансовой отчетности компании.
- Проведение проверки. Аудитор собирает и анализирует финансовую информацию, проводит тестирование внутренних контролов и оценивает риски, связанные с отчетностью.
- Оценка результатов. На основе проведенных проверок аудитор делает выводы о достоверности финансовой отчетности компании и представляет свои заключения заказчику.
- Составление отчета. После завершения аудита аудитор составляет отчет, в котором фиксирует результаты проверки, оценку рисков и рекомендации по улучшению финансовой отчетности.
Роль аудитора в процессе аудита отчетности по МСФО
Аудитор играет ключевую роль в процессе аудита отчетности по МСФО, обеспечивая независимую оценку финансовой отчетности компании. Роль аудитора включает в себя:
- Проверку достоверности и объективности финансовой информации.
- Выявление возможных ошибок и мошенничества в отчетности.
- Оценку соблюдения компанией МСФО и других нормативных требований.
- Предоставление рекомендаций по улучшению процессов составления финансовой отчетности.
Аудит отчетности по МСФО является важным инструментом для обеспечения прозрачности и надежности финансовой отчетности компаний. Он позволяет инвесторам, кредиторам и другим заинтересованным сторонам быть уверенными в том, что представленные финансовые данные соответствуют реальному финансовому положению компании. Аудитор, выполняющий аудит отчетности по МСФО, играет ключевую роль в этом процессе, обеспечивая объективную оценку отчетности и выявляя возможные ошибки и риски.