Международные стандарты финансовой отчетности (МСФО) устанавливают общепризнанные принципы и правила составления финансовой отчетности компаний. Аудит отчетности по МСФО проводится в целях подтверждения достоверности и соответствия отчетности установленным стандартам.
- Цели аудита отчетности по МСФО.
- Процесс аудита отчетности по МСФО.
- Особенности аудита отчетности по МСФО.
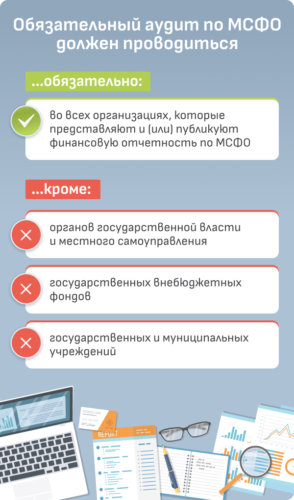
Цели аудита отчетности по МСФО
Основной целью аудита отчетности по МСФО является выявление ошибок, искажений или мошенничества в финансовой отчетности компании. Аудитор проверяет правильность применения МСФО, соответствие принципам и полноту представления информации.
Процесс аудита отчетности по МСФО
Процесс аудита отчетности по МСФО включает в себя несколько этапов:
- Планирование аудита.
- Оценка внутреннего контроля.
- Сбор аудиторских доказательств.
- Анализ полученных данных.
- Формирование заключения по результатам аудита.
На каждом этапе аудитор проводит необходимые процедуры и проверки для получения достоверной информации о финансовой отчетности компании.
Особенности аудита отчетности по МСФО
Аудит отчетности по МСФО отличается от аудита отчетности по национальным стандартам финансовой отчетности. В МСФО уделяется большее внимание оценке справедливой стоимости активов и обязательств, учету финансовых инструментов, а также раскрытию информации в отчетности. В заключение, аудит отчетности по МСФО является важным инструментом для обеспечения прозрачности и достоверности финансовой отчетности компаний. Аудиторские проверки помогают инвесторам, кредиторам и другим заинтересованным сторонам принимать обоснованные решения на основе достоверной информации.