Аудит отчетности по Международным стандартам финансовой отчетности (МСФО) является процессом проверки и оценки финансовых данных компании с целью определения их соответствия установленным стандартам и нормам. В данной статье мы рассмотрим основные аспекты и принципы аудита отчетности по МСФО. 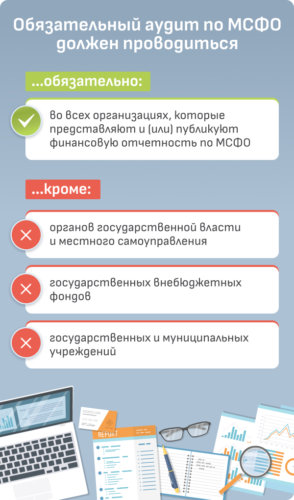
Цели аудита отчетности по МСФО
— Подтверждение достоверности и точности финансовой отчетности компании. — Выявление возможных ошибок или мошеннических действий в финансовой отчетности. — Оценка соответствия финансовой отчетности установленным стандартам и нормам. — Повышение доверия стейкхолдеров (инвесторов, кредиторов, регуляторов) к финансовой отчетности компании.
Принципы аудита отчетности по МСФО
1. Честность и беспристрастность — аудитор должен действовать честно и независимо. 2. Профессионализм и компетентность — аудитор должен обладать необходимыми знаниями и опытом для проведения аудита. 3. Соблюдение конфиденциальности — аудитор должен обеспечивать конфиденциальность информации, полученной в процессе аудита. 4. Объективность и независимость — аудитор должен оставаться объективным и независимым от контролируемого объекта. 5. Соблюдение законов и нормативных актов — аудитор должен соблюдать законы и нормативные акты при проведении аудита.
Ход аудита отчетности по МСФО
1. Планирование аудита — определение целей и объема аудита, анализ рисков и выбор подходящих методов и процедур. 2. Сбор информации — сбор и анализ данных, проверка документации и доказательств. 3. Оценка внутреннего контроля — оценка системы внутреннего контроля и его влияния на финансовую отчетность. 4. Проведение анализа и проверок — проведение различных анализов и проверок данных для подтверждения достоверности финансовой отчетности. 5. Формирование заключения — составление заключения об оценке достоверности и соответствия финансовой отчетности МСФО.
Результаты аудита отчетности по МСФО
По результатам аудита отчетности по МСФО аудитор выносит свое заключение о соответствии или несоответствии финансовой отчетности установленным стандартам и нормам. В случае выявления ошибок или нарушений, аудитор может предложить рекомендации по их устранению или корректировке. Для стейкхолдеров такое заключение является важным инструментом для принятия решений о дальнейшем сотрудничестве или инвестициях в компанию. Аудит отчетности по МСФО играет важную роль в обеспечении достоверности и прозрачности финансовой отчетности компании. Соблюдение принципов и стандартов аудита позволяет повысить доверие стейкхолдеров к финансовой отчетности и обеспечить ее соответствие установленным требованиям. Однако следует помнить, что аудит отчетности по МСФО не является гарантией на 100% достоверности информации, поэтому необходимо также проводить дополнительные анализы и проверки для обеспечения полной прозрачности и надежности финансовой отчетности компании.