Аудит отчетности по Международным стандартам финансовой отчетности (МСФО) является важным инструментом для обеспечения достоверности и правильности финансовой информации, представленной компанией. Аудиторы, проводящие аудит по МСФО, оценивают соответствие финансовой отчетности компании установленным стандартам и предоставляют независимое мнение о ее достоверности. Рассмотрим роль и значение аудита отчетности по МСФО более подробно.
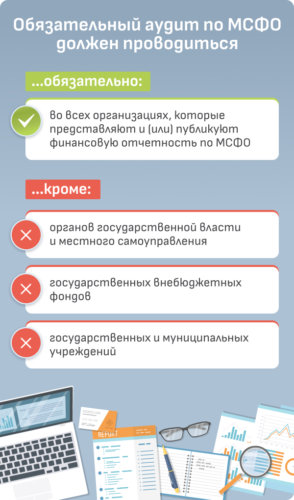
Значение аудита отчетности по МСФО
- Обеспечение достоверности информации. Аудит отчетности по МСФО позволяет проверить правильность и достоверность финансовой информации, представленной компанией. Это важно для заинтересованных сторон, таких как инвесторы, кредиторы, регуляторы и другие пользователи отчетности.
- Повышение прозрачности. Аудит отчетности по МСФО способствует повышению уровня прозрачности деятельности компании. Независимое мнение аудитора обеспечивает доверие пользователей к представленной информации.
- Соответствие стандартам. Аудит отчетности по МСФО позволяет убедиться в соответствии финансовой отчетности установленным международным стандартам. Это важно для представления компании на мировом рынке и привлечения инвестиций.
Этапы проведения аудита отчетности по МСФО
- Планирование. На этом этапе аудитор определяет объем и характер работы, разрабатывает план аудита и определяет ресурсы, необходимые для проведения проверки.
- Сбор информации. Аудитор собирает различные данные и документы, необходимые для проведения проверки финансовой отчетности компании.
- Тестирование. На этом этапе проводятся различные проверки и анализы с целью оценки правильности и достоверности информации в финансовой отчетности.
- Оценка рисков. Аудитор проводит анализ рисков, связанных с финансовой отчетностью компании, и разрабатывает стратегию проверки наиболее рискованных областей.
- Выдача заключения. В завершение аудитор выносит свое независимое мнение о достоверности и правильности финансовой отчетности компании.
Обязанности аудитора при проверке отчетности по МСФО
Аудитор, проводящий проверку финансовой отчетности по МСФО, должен соблюдать определенные стандарты и правила профессиональной деятельности. В числе обязанностей аудитора:
- Проведение проверки в соответствии с требованиями международных стандартов аудита.
- Независимость и объективность. Аудитор должен оставаться независимым и объективным при проведении проверки отчетности компании.
- Соблюдение этических стандартов. Аудитор должен соблюдать этические нормы профессии и воздерживаться от любых действий, которые могут подорвать доверие к его независимому мнению.
- Своевременность и качество. Аудитор должен выполнять проверку отчетности в установленные сроки и обеспечивать высокое качество проведенной работы.
Таким образом, аудит отчетности по МСФО играет ключевую роль в обеспечении надежности и достоверности финансовой отчетности компании. Аудиторы, выполняя свои обязанности профессионально и независимо, способствуют укреплению доверия пользователей к представленной информации.