Международные стандарты финансовой отчетности (МСФО) являются универсальным набором правил и принципов, которые применяются компаниями по всему миру для подготовки и представления своей финансовой отчетности. Аудит отчетности по МСФО играет ключевую роль в обеспечении достоверности и правильности такой отчетности. 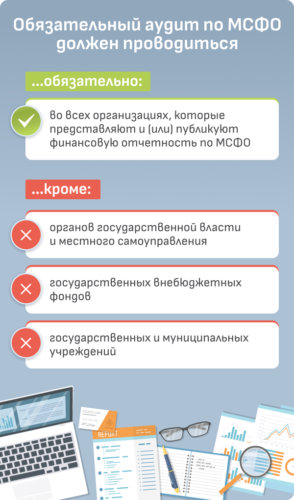
Значение аудита отчетности по МСФО
Аудит отчетности по МСФО представляет собой независимую и объективную проверку финансовой отчетности компании в соответствии с принципами МСФО. Это позволяет пользователям финансовой отчетности, таким как инвесторы, кредиторы, регуляторы, аналитики и другие заинтересованные стороны, получить уверенность в достоверности и надежности представленной информации.
Процесс аудита отчетности по МСФО
Аудит отчетности по МСФО включает в себя несколько этапов:
- Планирование аудита: аудитор определяет объем и характер аудита, а также основные риски и особенности, которые могут повлиять на финансовую отчетность компании.
- Сбор аудиторского доказательства: аудитор собирает и анализирует информацию, необходимую для оценки соответствия финансовой отчетности принципам МСФО.
- Оценка внутреннего контроля: аудитор оценивает эффективность внутреннего контроля компании, который влияет на процесс составления финансовой отчетности.
- Проверка соблюдения принципов МСФО: аудитор проверяет соответствие представленной информации в финансовой отчетности принципам МСФО и дает свое заключение относительно достоверности отчетности.
- Подготовка аудиторского отчета: на основе проведенного аудита аудитор подготавливает аудиторский отчет, в котором содержится его мнение о достоверности и правильности финансовой отчетности.
Основные принципы МСФО
МСФО основаны на следующих принципах:
- Принцип беспристрастности: финансовая отчетность должна быть составлена независимо и объективно без каких-либо предвзятых мнений.
- Принцип надежности: финансовая отчетность должна быть надежной и отражать реальную финансовую ситуацию и результаты деятельности компании.
- Принцип целостности: финансовая отчетность должна быть целостной и не содержать недостоверной или искаженной информации.
- Принцип сопоставимости: финансовая отчетность должна быть сопоставима с предыдущими периодами и с финансовой отчетностью других компаний для обеспечения возможности сравнения.
- Принцип понятности: финансовая отчетность должна быть понятной для пользователей и содержать информацию, необходимую для принятия обоснованных решений.
Роль аудитора в обеспечении соблюдения принципов МСФО
Аудиторы играют важную роль в обеспечении соблюдения принципов МСФО путем проверки финансовой отчетности компании и дачи независимого мнения относительно ее достоверности и правильности. Это способствует повышению доверия пользователей финансовой отчетности к представленной информации и содействует развитию финансового рынка в целом. Аудит отчетности по МСФО является необходимым инструментом для обеспечения достоверности и правильности финансовой отчетности компаний. Соблюдение принципов МСФО, а также аудиторская проверка отчетности, способствуют повышению доверия к финансовой информации и обеспечивают прозрачность и надежность в отчетности компаний перед заинтересованными сторонами.