Введение
Международные стандарты финансовой отчетности (МСФО) — это основополагающие стандарты, которые используются всеми компаниями по всему миру для подготовки и публикации своей финансовой отчетности. Аудиторы имеют очень важную роль в процессе проверки и оценки достоверности финансовой отчетности, составленной в соответствии с МСФО. В данной статье мы рассмотрим основные принципы и задачи аудита отчетности по МСФО. 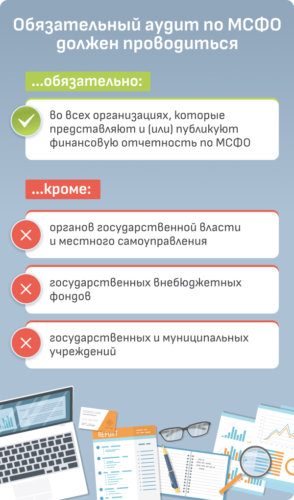
Основные принципы аудита отчетности по МСФО
1. Независимость. Аудитор должен быть независимым от клиента, чтобы обеспечить объективную и непредвзятую оценку финансовой отчетности. 2. Профессиональная компетентность и доскональное знание МСФО. Аудитор должен обладать высоким уровнем профессионализма и хорошим знанием международных стандартов финансовой отчетности. 3. Достоверность и объективность. Аудитор должен оценить, насколько достоверно и объективно составлена финансовая отчетность, соответствующая МСФО.
Задачи аудитора в процессе проверки отчетности по МСФО
- Проверка правильности применения МСФО
- Оценка полноты и достоверности финансовой отчетности
- Выявление и анализ рисков существенных и существенных искажений
- Проверка соблюдения юридических и налоговых норм в отчетности
Основные этапы аудита отчетности по МСФО
1. Планирование аудита. На этом этапе аудитор определяет объем работы, создает план проверки и выбирает методики аудита. 2. Проведение проверки. Аудитор проводит анализ финансовой отчетности, проверяет соответствие ее требованиям МСФО, выявляет ошибки и несоответствия. 3. Формирование заключения. На основе результатов проверки аудитор формирует свое заключение о достоверности и объективности финансовой отчетности. 4. Представление отчета. Аудитор предоставляет свои выводы и рекомендации клиенту и кураторам, а также может предоставить аудиторское заключение для публикации вместе с финансовой отчетностью. Аудит отчетности по МСФО играет важную роль в обеспечении достоверности и прозрачности финансовой отчетности компании. Аудиторы, следуя принципам и задачам аудита по МСФО, помогают инвесторам, регуляторам и другим заинтересованным сторонам сделать информированные решения на основе проверенной финансовой информации.