Международные стандарты финансовой отчетности (МСФО) являются одним из наиболее широко применяемых наборов стандартов бухгалтерского учета в мире. Они предоставляют единый набор правил и принципов для подготовки финансовой отчетности, упрощая анализ и сравнение финансовых показателей различных организаций. Однако, для обеспечения достоверности и надежности финансовой отчетности согласно МСФО, необходим проведение аудита. 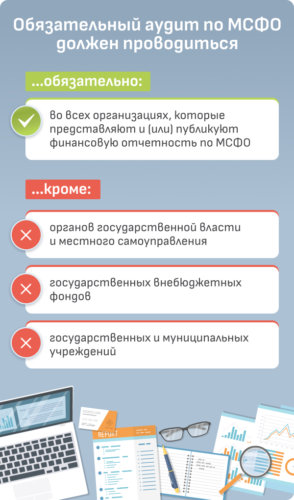
Цель аудита отчетности по МСФО
Основной целью аудита отчетности по МСФО является подтверждение того, что финансовая отчетность подготовлена соблюдением всех требований МСФО и отражает действительное финансовое положение предприятия. Аудиторы проводят проверку финансовых операций, информации и отчетов, выявляя возможные ошибки, неточности или мошеннические действия.
Процесс аудита отчетности по МСФО
1. Планирование аудита: — Определение целей аудита и объема работ. — Анализ предыдущих отчетов и аудиторских заключений. — Оценка рисков и выработка стратегии проверки. 2. Сбор информации: — Сбор финансовых документов и данных. — Проведение тестирования контрольных процедур и систем. — Анализ финансовых операций и отчетности. 3. Оценка достоверности и надежности отчетности: — Проверка соответствия отчетности требованиям МСФО. — Выявление возможных несоответствий и ошибок. — Оценка допущенных оценок и резервов. 4. Подготовка аудиторского заключения: — Составление отчета об аудите с выводами и рекомендациями. — Подписание аудиторского заключения.
Отличия аудита по МСФО от аудита по РСБУ
При проведении аудита по МСФО следует учитывать ряд особенностей, которые отличают его от аудита по РСБУ (русские стандарты бухгалтерского учета): 1. Принципы учета: МСФО чаще основаны на принципах оценки рыночной стоимости и адекватной информации для принятия решений, в то время как РСБУ чаще уделяют внимание сохранению исторической стоимости активов и обязательств. 2. Структура отчетности: Формат финансовых отчетов по МСФО может отличаться от формата по РСБУ, что требует соответствующей адаптации процесса аудита. 3. Методы оценки: В МСФО может быть использован широкий спектр методов учета, включая оценку адекватной стоимости, что может потребовать дополнительной проверки и анализа со стороны аудиторов. Аудит отчетности по МСФО играет ключевую роль в обеспечении качества и достоверности финансовой отчетности организации. Аудиторы должны обладать глубокими знаниями в области МСФО, а также строго следовать стандартам аудита. Проведение аудита по МСФО позволяет убедиться в соответствии отчетности требованиям, повысить доверие к финансовым показателям компании и минимизировать риски для инвесторов и участников рынка.