Аудит отчетности по МСФО (Международным стандартам финансовой отчетности) играет важную роль в обеспечении достоверности и объективности финансовой информации компаний. В данной статье мы рассмотрим основные аспекты проведения аудита отчетности по МСФО, его цели, задачи и основные этапы. 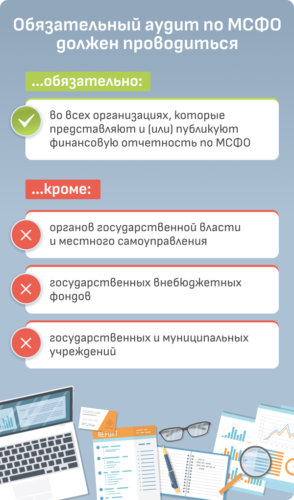
2. Цели аудита отчетности по МСФО
— Подтверждение достоверности и справедливости финансовых результатов компании. — Повышение уровня доверия инвесторов, кредиторов и других заинтересованных сторон к финансовой отчетности. — Выявление и предотвращение возможных ошибок, мошенничества и нарушений в отчетности.
3. Задачи аудита отчетности по МСФО
— Оценка соответствия финансовой отчетности компании требованиям Международных стандартов. — Проверка правильности проведения бухгалтерских операций и расчетов. — Оценка системы внутреннего контроля и управления финансами компании.
4. Основные этапы аудита отчетности по МСФО
- Планирование аудита, включающее определение области и объема проверки, анализ рисков и разработку плана проверки.
- Проведение проверки финансовой отчетности, включающее сбор и анализ аудиторской информации, проведение проверок и тестирований.
- Оценка результатов проверки и подготовка аудиторского заключения, в котором содержится мнение аудитора о достоверности и справедливости отчетности компании.
- Составление отчетности об аудите, включающей в себя основные выводы, выявленные ошибки и рекомендации по улучшению системы учета и отчетности.
5. Роль аудита по МСФО в современном бизнесе
Аудит отчетности по МСФО является важным элементом доверия к финансовой отчетности компаний на мировом рынке. Он помогает предотвратить финансовые мошенничества, обеспечивает надежность информации для принятия инвестиционных решений и повышает прозрачность деятельности компаний перед заинтересованными сторонами.
6. Заключение
Аудит отчетности по МСФО играет ключевую роль в обеспечении прозрачности и достоверности финансовой отчетности компаний. Проведение аудита по Международным стандартам помогает защитить интересы инвесторов, укрепить доверие к финансовой информации и обеспечить стабильность финансового рынка.