Введение
Аудит отчетности по МСФО (Международным стандартам финансовой отчетности) играет важную роль в обеспечении достоверности и надежности финансовой информации компании. Основными принципами МСФО являются честность, надежность, сопоставимость и своевременность финансовой отчетности. 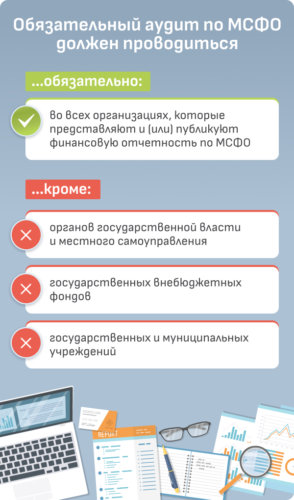
Цели аудита отчетности по МСФО
— Проверка соответствия финансовой отчетности компании требованиям МСФО; — Установление достоверности и надежности отчетности; — Выявление и предотвращение мошенничества и ошибок в финансовой отчетности; — Оценка внутреннего контроля над финансовой отчетностью компании.
Процесс аудита отчетности по МСФО
Аудит отчетности по МСФО проводится независимыми аудиторскими фирмами. Процесс аудита включает в себя следующие этапы:
- Планирование аудита: определение объема работы, выявление рисков и оценка внутреннего контроля;
- Проведение проверки: сбор и анализ финансовой информации, проведение проверок и тестирование;
- Формирование заключения: подготовка и представление аудиторского заключения по финансовой отчетности;
- Отчетность: предоставление отчета об аудите сторонним заинтересованным лицам.
Требования к аудиторам отчетности по МСФО
— Аудитор должен обладать соответствующей квалификацией и опытом в области аудита финансовой отчетности по МСФО; — Аудитор должен соблюдать принципы независимости и объективности при выполнении своей работы; — Аудитор должен следовать стандартам аудита и этике профессии.
Результаты аудита отчетности по МСФО
После завершения процесса аудита, аудитор формирует заключение, в котором содержатся выводы по проверке финансовой отчетности компании. Результаты аудита могут включать в себя рекомендации по улучшению внутреннего контроля, выявленные ошибки и недочеты в отчетности, а также общую оценку надежности финансовой информации. Аудит отчетности по МСФО играет важную роль в обеспечении прозрачности и доверия к финансовой отчетности компаний. Правильно проведенный аудит позволяет защитить интересы заинтересованных лиц и обеспечить достоверность финансовой информации.