МСФО (Международные стандарты финансовой отчетности) – это набор стандартов, утвержденных Международным советом по стандартизации бухгалтерского учета (IASB), который регулирует подготовку и представление финансовой отчетности компаний. Компании, применяющие МСФО, должны проводить аудит отчетности по МСФО финансовой отчетности, чтобы обеспечить достоверность и надежность представленной информации. 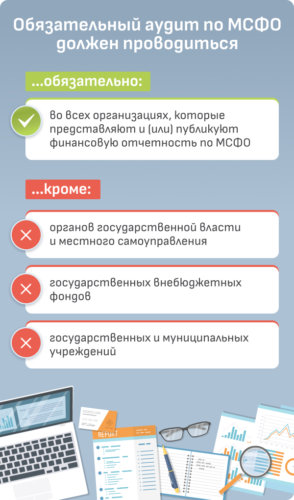
Цели и задачи аудита отчетности по МСФО
1. Определение соответствия финансовой отчетности компании требованиям МСФО. Аудитор должен проверить, что отчетность составлена в соответствии со стандартами и не содержит существенных искажений. 2. Подтверждение достоверности финансовой информации. Аудитор должен убедиться в том, что отчетность отражает реальное финансовое положение компании и результаты ее деятельности. 3. Выявление потенциальных рисков и ошибок. Аудитор должен провести анализ финансовых данных и выявить возможные ошибки или мошеннические действия, которые могут повлиять на достоверность отчетности. 4. Предоставление рекомендаций по улучшению системы управления и контроля. На основе результатов аудита аудитор может дать рекомендации по улучшению внутренних процессов и контроля над финансовыми операциями.
Этапы аудита отчетности по МСФО
1. Планирование аудита. На этом этапе аудитор определяет объем работ, необходимых для проверки финансовой отчетности, и разрабатывает план действий. 2. Проведение анализа и проверки данных. Аудитор собирает и анализирует информацию, необходимую для проверки достоверности отчетности и выявления возможных ошибок. 3. Проверка соответствия отчетности МСФО. Аудитор проверяет, что представленная отчетность соответствует требованиям стандартов МСФО. 4. Оценка рисков. Аудитор проводит анализ рисков, связанных с деятельностью компании, и определяет, какие аспекты требуют особого внимания при аудите. 5. Составление отчета об аудите. По завершении аудита аудитор составляет отчет, в котором представляет результаты проверки финансовой отчетности и дает свое мнение о ее достоверности и надежности.