Введение
Аудит отчетности по МСФО (Международным стандартам финансовой отчетности) играет важную роль в обеспечении достоверности и прозрачности финансовой информации компаний. 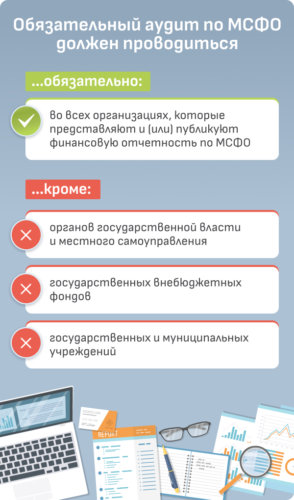
Особенности аудита отчетности по МСФО
- Соответствие международным стандартам. Аудитор должен удостовериться в том, что финансовая отчетность составлена в соответствии с МСФО и правильно отражает финансовое положение компании.
- Оценка ключевых аспектов. Аудитор проводит оценку ключевых аспектов финансовой отчетности, таких как оценка аудитором значимых сумм, контрольные процедуры и др.
- Соблюдение нормативных требований. Аудитор должен соблюдать все нормативные требования, применимые к проведению аудита отчетности по МСФО.
Этапы аудита отчетности по МСФО
- Планирование. На этом этапе определяются цели аудита, оцениваются риски и разрабатывается план действий.
- Проведение проверки. Аудитор анализирует финансовую отчетность, проводит тестирование контролей и оценивает риски.
- Формирование заключения. На основе проведенных проверок аудитор формирует свое заключение о достоверности финансовой отчетности компании.
Ответственность аудитора
Аудитор несет ответственность за свое заключение по аудиту отчетности по МСФО. В случае выявления нарушений или ошибок в финансовой отчетности, аудитор должен рекомендовать исправление и предпринять соответствующие меры.
Преимущества аудита отчетности по МСФО
- Доверие инвесторов. Аудит отчетности по МСФО повышает доверие инвесторов к финансовой информации компании и способствует привлечению новых инвестиций.
- Прозрачность. Аудит отчетности по МСФО обеспечивает прозрачность финансовой отчетности компании и позволяет оценить ее финансовое положение.
- Соблюдение законодательства. Проведение аудита отчетности по МСФО помогает компаниям соблюдать законодательные требования и стандарты в сфере учета и отчетности.
Аудит отчетности по МСФО является важным инструментом для обеспечения достоверности и прозрачности финансовой информации компаний. Этот процесс помогает инвесторам, регуляторам и другим заинтересованным сторонам оценить финансовое состояние компании и принять обоснованные решения.