Введение
Аудит отчетности по Международным стандартам финансовой отчетности (МСФО) является процедурой проверки достоверности и правильности финансовой отчетности компании. Этот процесс включает в себя оценку соблюдения компанией стандартов отчетности, а также проверку наличия ошибок, мошенничества или недочетов в отчетности. 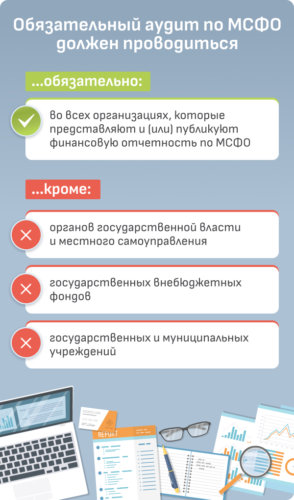
Цели аудита отчетности по МСФО
- Подтверждение достоверности отчетности компании. Аудитор должен убедиться, что финансовые отчеты компании отражают ее финансовое положение и результаты деятельности точно и достоверно.
- Выявление потенциальных ошибок или мошенничества. Аудитор должен проверить отчетность на наличие ошибок, недочетов или умышленных искажений данных.
- Предоставление доверия стейкхолдерам. Аудит отчетности по МСФО помогает убедить инвесторов, кредиторов и других стейкхолдеров компании в достоверности и прозрачности ее финансовой отчетности.
- Соблюдение законодательства и стандартов. Аудитор также должен убедиться, что компания соблюдает не только МСФО, но и местное законодательство и другие требования.
Этапы аудита отчетности по МСФО
- Планирование. На этом этапе аудитор определяет объем работы, ресурсы и сроки проведения аудита, а также основные цели и методы проверки.
- Сбор информации. Аудитор собирает все необходимые данные и документы для проверки финансовой отчетности компании.
- Анализ данных. Аудитор проводит анализ полученной информации, проверяет ее на соответствие стандартам МСФО и выявляет любые потенциальные проблемы или ошибки.
- Проверка контрольных процедур. Аудитор проверяет системы внутреннего контроля компании на предмет их эффективности и соответствия стандартам.
- Подготовка отчета. По завершении аудита аудитор составляет отчет о результатах проверки, в котором указывает все выявленные проблемы, ошибки или недочеты.
- Коммуникация с заказчиком. Аудитор предоставляет заказчику отчет о результатах аудита отчетности, обсуждает выявленные проблемы и предлагает рекомендации по их устранению.
Специфика аудита отчетности по МСФО
Аудит отчетности по МСФО имеет свои особенности и требования, которые отличают его от других видов аудита. Одной из основных особенностей является необходимость понимания и соблюдения международных стандартов финансовой отчетности, таких как МСФО 9 «Финансовые инструменты» или МСФО 15 «Доходы от сделок с клиентами». Также важно учитывать специфику деятельности компании при проведении аудита отчетности по МСФО. Например, если компания работает в специфической отрасли или имеет сложную структуру бизнеса, аудитор должен учитывать эти особенности при проверке финансовой отчетности. Аудит отчетности по МСФО является важным инструментом для обеспечения прозрачности и достоверности финансовой отчетности компании. Правильно проведенный аудит помогает инвесторам, кредиторам и другим заинтересованным сторонам принимать обоснованные решения на основе точной и достоверной информации о финансовом положении компании.