Введение
Аудит отчетности по Международным стандартам финансовой отчетности (МСФО) является важным этапом для подтверждения достоверности информации, содержащейся в финансовых отчетах компании. В данной статье мы рассмотрим основные принципы и процессы аудита отчетности по МСФО. 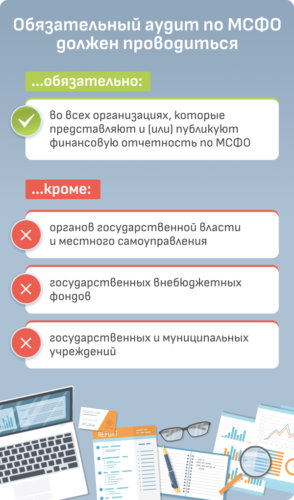
Цель аудита отчетности по МСФО
Основная цель аудита отчетности по МСФО заключается в выражении мнения аудитора о том, достоверно ли представлена финансовая информация в отчетности компании в соответствии с принципами МСФО. Аудитор должен оценить, соответствует ли отчетность компании требованиям МСФО и включает ли достоверную информацию о финансовом положении, финансовых результатах и денежных потоках.
Процесс аудита отчетности по МСФО
Процесс аудита отчетности по МСФО включает в себя следующие этапы:
- Планирование аудита. На этом этапе аудитор определяет объем и характер проверок, необходимых для выражения мнения об отчетности компании. Планирование включает в себя анализ рисков, оценку внутреннего контроля и разработку аудиторского плана.
- Проведение проверок. Аудитор собирает аудиторскую документацию, проводит проверку соответствия отчетности требованиям МСФО, оценивает внутренний контроль, анализирует финансовые операции и транзакции.
- Выражение мнения. На основе проведенных проверок аудитор формирует свое мнение о достоверности отчетности компании и выражает его в своем аудиторском заключении.
- Отчетность аудитора. После завершения аудитор предоставляет свое аудиторское заключение компании, руководству и директорам, а также участвует в диалоге по выявленным в ходе аудита вопросам и рекомендациям.
Отличия аудита отчетности по МСФО от аудита по другим стандартам
Аудит отчетности по МСФО имеет свои особенности, отличающие его от аудита по другим стандартам, таким как национальные стандарты бухгалтерского учета или МСА.
- Специфика требований. МСФО имеют свои специфические требования к отчетности, которые отличаются от национальных стандартов. Аудитор должен учитывать эти различия при проведении аудита.
- Процесс оценки рисков. В аудите отчетности по МСФО уделяется большое внимание оценке рисков и их влиянию на финансовую отчетность компании, так как специфика стандартов МСФО требует более глубокого анализа.
- Международное сотрудничество. В связи с тем, что МСФО являются международными стандартами, аудит отчетности по МСФО может потребовать сотрудничества аудиторов из разных стран для обеспечения соответствия международным требованиям.
Аудит отчетности по МСФО играет важную роль в обеспечении достоверности финансовой информации, представленной в отчетности компании. Проведение аудита по МСФО требует специализированных знаний и навыков для обеспечения соответствия требованиям международных стандартов финансовой отчетности.