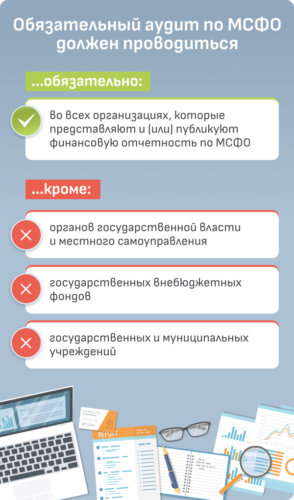
МСФО (Международные стандарты финансовой отчетности) представляют собой установленные правила и принципы, которым должны следовать компании при подготовке своей финансовой отчетности. Аудит отчетности по МСФО играет ключевую роль в обеспечении ее достоверности и соответствия установленным стандартам. Давайте рассмотрим основные аспекты аудита отчетности по МСФО.
1. Цель аудита отчетности по МСФО
Главной целью проведения аудита отчетности по МСФО является установление того, правильно ли представлены финансовые результаты и финансовое положение компании в отчете, соответствуют ли они установленным стандартам и действительным финансовым операциям.
2. Процесс аудита
Процесс аудита финансовой отчетности по МСФО включает в себя следующие этапы:
- Планирование аудита: определение объема и программы аудита, выявление рисков.
- Сбор доказательств: анализ финансовых операций, проверка документов, проведение аналитических процедур.
- Оценка и анализ результатов: сравнение данных отчетности с реальными операциями, выявление возможных несоответствий.
- Составление отчета об аудите: документирование результатов и выдача заключения.
3. Отличия аудита по МСФО и отчетности по РСБУ
Основные отличия аудита отчетности по МСФО и РСБУ (Российские стандарты бухгалтерского учета) заключаются в принципах, на которых основаны эти стандарты. МСФО ориентированы на принцип рыночной стоимости активов и обязательств, в то время как РСБУ уделяют большее внимание исторической стоимости.
4. Роль аудитора в аудите по МСФО
Аудитор является независимым специалистом, который проводит проверку и оценку финансовой отчетности компании в соответствии с МСФО. Его роль заключается в подтверждении достоверности и объективности отчетности, выявлении возможных рисков и ошибок.
5. Заключение
Аудит отчетности по МСФО играет важную роль в обеспечении прозрачности и достоверности финансовой отчетности компаний. Проведение аудита по МСФО помогает защитить интересы инвесторов, улучшить управление рисками и повысить доверие к финансовой отчетности.