Введение
Аудит отчетности по МСФО (Международным стандартам финансовой отчетности) представляет собой процесс оценки и подтверждения достоверности финансовой информации, предоставленной компанией в соответствии с МСФО. Аудиторы используют специализированные методы и процедуры для проведения аудита, что позволяет дать независимое мнение о том, насколько точно отчетность отражает финансовое положение компании. 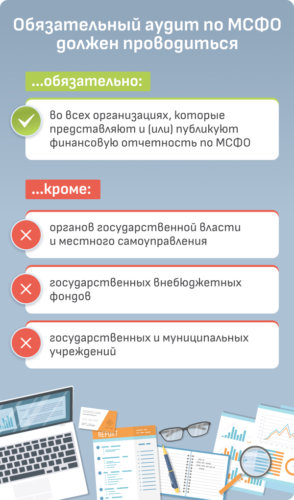
Цели и задачи аудита отчетности по МСФО
— Подтверждение достоверности информации. Главной целью аудита является установление того, что финансовая отчетность компании представляет достоверное и объективное отражение ее финансового положения и финансовых результатов. — Выявление рисков и ошибок. Аудит проводится для выявления потенциальных рисков и ошибок в отчетности, которые могут негативно повлиять на решения пользователей финансовой отчетности. — Обеспечение соответствия стандартам. Аудитор проверяет соответствие отчетности МСФО и другим регуляторным требованиям, что позволяет обеспечить прозрачность и доверие со стороны заинтересованных лиц.
Процесс проведения аудита
1. Планирование. Аудиторы разрабатывают план аудита, определяют области, которые требуют особого внимания, и разрабатывают стратегию проверки отчетности. 2. Сбор информации. Аудиторы анализируют финансовые отчеты, проводят проверку документов и проводят собеседования с управленческим персоналом компании. 3. Оценка контрольной среды. Аудиторы оценивают системы внутреннего контроля компании, чтобы понять, насколько надежными и эффективными они являются. 4. Проверка информации. Аудиторы проводят различные тесты, чтобы убедиться в достоверности представленной информации и выявить потенциальные ошибки. 5. Подготовка отчета. По завершении аудита аудиторы готовят отчет, в котором приводят свои выводы и рекомендации.
Особенности аудита по МСФО
— Специфика стандартов. Аудиторы должны иметь глубокие знания и опыт работы с МСФО, так как стандарты требуют специфического подхода к аудиту. — Профессионализм и независимость. Аудитор должен обладать высоким уровнем профессионализма и независимости, чтобы обеспечить объективное мнение о финансовой отчетности компании. — Внимание к деталям. Аудиторы должны быть внимательны к деталям и проводить детальный анализ отчетности, чтобы исключить возможные ошибки и риски. Аудит отчетности по МСФО играет ключевую роль в обеспечении достоверности и прозрачности финансовой информации компании. Правильно проведенный аудит помогает защитить интересы инвесторов, кредиторов и других пользователей отчетности, обеспечивая им точные и объективные данные для принятия решений.