Введение
Аудит отчетности по МСФО (Международным стандартам финансовой отчетности) является важным инструментом для обеспечения достоверности финансовой информации компаний. В данной статье мы рассмотрим процесс аудита отчетности по МСФО, его цели и особенности. 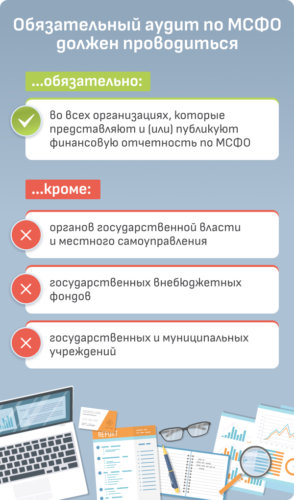
Цели аудита отчетности по МСФО
Основная цель аудита отчетности по МСФО заключается в выражении мнения независимого аудитора о том, достоверно ли отражена финансовая информация в отчетности компании в соответствии с принципами МСФО. Аудитор анализирует финансовые данные, проводит проверку соблюдения нормативов и выявляет возможные ошибки или мошеннические действия.
Процесс аудита отчетности по МСФО
1. Планирование аудита: аудитор определяет области, которые требуют особого внимания, разрабатывает план проверки и устанавливает контакт с руководством компании. 2. Сбор информации: аудитор собирает данные и документацию, необходимые для проведения аудита. 3. Анализ данных: аудитор проводит анализ финансовой информации, проверяет соответствие данных принципам МСФО и выявляет возможные ошибки. 4. Проверка процедур: аудитор анализирует систему внутреннего контроля и проверяет ее эффективность. 5. Составление отчета: на основе проведенной работы аудитор составляет отчет, в котором содержится его мнение о достоверности отчетности. 6. Представление результатов: аудитор представляет свои результаты руководству компании и стейкхолдерам.
Особенности аудита отчетности по МСФО
— Соблюдение международных стандартов: аудит отчетности по МСФО проводится с учетом требований и нормативов, установленных МСФО. — Независимость аудитора: аудитор должен действовать независимо от руководства компании и иных заинтересованных сторон. — Оценка рисков: аудитор проводит оценку рисков возможного искажения финансовой отчетности и разрабатывает стратегию проверки. — Коммуникация с руководством: аудитор поддерживает конструктивный диалог с руководством компании для более эффективного проведения аудита. Аудит отчетности по МСФО играет важную роль в обеспечении прозрачности и достоверности финансовой информации компаний. Проведение аудита по международным стандартам позволяет стейкхолдерам получать объективную оценку финансового состояния организации и повышает доверие к ее деятельности.