Международные стандарты финансовой отчетности (МСФО) являются обязательными для применения во многих странах мира. Аудиторы играют важную роль в обеспечении достоверности и надежности финансовой отчетности компаний, применяющих МСФО. 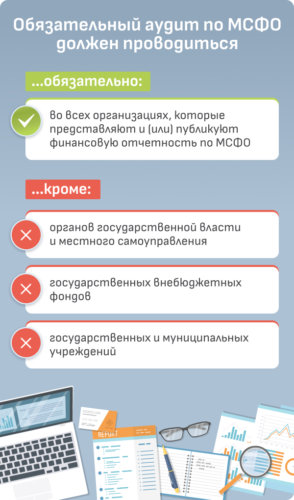
Роль аудиторов в проверке отчетности по МСФО
Аудиторы проводят независимую проверку финансовой отчетности с целью выражения мнения о ее достоверности. В рамках аудита по МСФО аудитор проверяет соответствие отчетности всем требованиям стандартов и принципов учета.
- Аудитор анализирует отчетность компании, проверяя правильность применения МСФО.
- Осуществляется оценка внутреннего контроля и систем бухгалтерского учета.
- Проводится проверка значимых операций и транзакций для выявления возможных ошибок или мошенничества.
Принципы и методы проведения аудита по МСФО
Для обеспечения надлежащего качества аудиторов следует придерживаться определенных принципов и методов.
- Принцип независимости: аудитор должен быть независим от проверяемой компании, чтобы обеспечить объективность проведения проверки.
- Метод постоянной профессиональной экспертизы: аудитор должен постоянно совершенствовать свои навыки и знания в области МСФО.
- Принцип ответственности: аудитор должен нести ответственность за результаты своей деятельности и точность выражаемого мнения.
Аудиторская документация
Важным аспектом проведения аудита по МСФО является оформление аудиторской документации, которая включает в себя все проведенные процедуры и полученные результаты проверки.
- Аудитор должен документировать план проверки и утвержденные процедуры.
- Необходимо описывать проведенные проверки, выявленные ошибки и корректирующие меры.
- В аудиторской документации должны быть представлены все расчеты и анализы, лежащие в основе формирования мнения аудитора.
Аудит отчетности по МСФО является важным инструментом обеспечения доверия к финансовой отчетности компаний. Аудиторы играют ключевую роль в обеспечении ее надежности и достоверности, что способствует прозрачности и устойчивости финансовых рынков.