Международные стандарты финансовой отчетности (МСФО) — это обязательный набор правил и стандартов, которым должны следовать компании при составлении финансовой отчетности. Аудит отчетности по МСФО играет важную роль в подтверждении достоверности финансовой информации и повышении доверия потенциальных инвесторов и других стейкхолдеров компании. 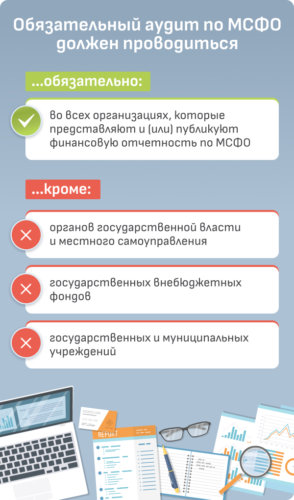
Цели и задачи аудита отчетности по МСФО
Основная цель аудита отчетности по МСФО — проверка соответствия финансовой отчетности компании установленным стандартам. Задачи аудитора включают в себя:
- Проверка достоверности отражения финансовой информации в отчетности.
- Оценка соблюдения компанией МСФО и других нормативных актов.
- Выявление возможных ошибок или мошенничества в финансовой отчетности.
- Предоставление независимого мнения об отчетности компании.
Фазы аудита отчетности по МСФО
Процесс аудита отчетности по МСФО обычно включает несколько фаз:
- Планирование аудита, включающее определение целей аудита, анализ рисков и разработку плана действий.
- Проведение проверочных процедур, таких как анализ финансовых операций, проверка достоверности информации и оценка соблюдения стандартов.
- Составление отчета об аудите, в котором аудитор предоставляет свое мнение о соответствии отчетности МСФО.
- Последующее общение с клиентом, в котором обсуждаются возможные доработки и улучшения финансовой отчетности.
Отличия аудита отчетности по МСФО от аудита по местным стандартам
Одним из основных отличий аудита отчетности по МСФО от аудита по местным стандартам является необходимость знания и понимания международных стандартов финансовой отчетности. Аудиторы, проводящие аудит по МСФО, должны иметь соответствующую квалификацию и опыт работы с международными стандартами. Аудит отчетности по МСФО играет ключевую роль в защите интересов инвесторов и повышении доверия к финансовой отчетности компании. Тщательное проведение аудита по МСФО поможет выявить возможные ошибки или мошенничество, обеспечивая достоверность и прозрачность финансовой информации.