Международные стандарты финансовой отчетности (МСФО) являются одним из основных стандартов, регулирующих отчетность компаний во всем мире. Аудит отчетности по МСФО играет важную роль в обеспечении достоверности финансовой информации и защите интересов инвесторов. Давайте рассмотрим основные аспекты аудита отчетности по МСФО. 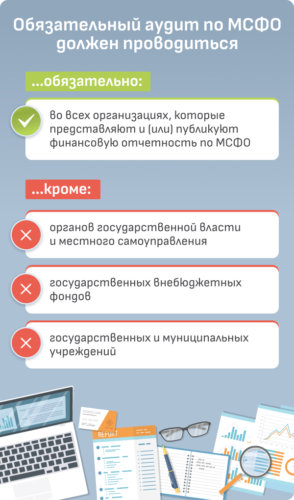
1. Цели аудита отчетности по МСФО
— Подтверждение достоверности: аудитор должен выразить мнение о том, представляют ли финансовые отчеты истинное и объективное положение финансового состояния компании. — Выявление ошибок и мошенничества: аудитор должен обнаружить любые существенные ошибки или мошеннические действия, которые могут повлиять на достоверность отчетности. — Повышение доверия инвесторов: аудиторское заключение увеличивает доверие к финансовой отчетности компании, что важно для инвесторов и других заинтересованных сторон.
2. Процесс аудита отчетности по МСФО
Основные этапы аудита отчетности по МСФО включают в себя:
- Планирование аудита: определение целей, оценка рисков и разработка плана аудита.
- Сбор информации: сбор и анализ финансовых данных, проверка соответствия отчетности требованиям МСФО.
- Оценка внутренних контрольных процедур: проверка эффективности внутренних контрольных механизмов компании.
- Проверка оценок и субъективных оценок: оценка адекватности и достоверности оценок, применяемых в финансовой отчетности.
- Формирование заключения: на основе собранных данных аудитор выносит свое мнение о достоверности финансовых отчетов.
3. Роль аудитора при аудите отчетности по МСФО Аудитор имеет определенные обязанности и ответственность при проведении аудита отчетности по МСФО:
- Установление независимости: аудитор должен действовать независимо от клиента и сохранять непредвзятость при проведении аудита.
- Соблюдение профессиональной добросовестности: аудитор должен действовать в соответствии с высокими профессиональными стандартами и этическими принципами.
- Проведение аудиторской проверки: аудитор должен осуществить все необходимые проверки и анализы финансовой отчетности, чтобы прийти к обоснованному мнению.
- Выражение мнения: аудитор должен выразить свое мнение о достоверности финансовой отчетности компании в виде аудиторского заключения.
4. Выводы
Аудит отчетности по МСФО является важным инструментом обеспечения прозрачности и достоверности финансовой отчетности компаний. Аудиторы играют ключевую роль в процессе аудита, обеспечивая надежность финансовой информации и защиту интересов инвесторов. Все это делает аудит отчетности по МСФО необходимым условием для функционирования рыночной экономики.